وقتی صحبت از سرمایهگذاری در ایران میشود، ذهن بسیاری از افراد مستقیماً به سمت سهام، خرید طلا یا مسکن میرود. اما واقعیت این است که بازارهای سرمایهگذاری بسیار متنوعتر از این چند گزینه هستند. هر بازار سازوکار، میزان ریسک، نقدشوندگی، افق زمانی و ابزارهای متفاوتی دارد و نمیتوان همه آنها را با یک معیار سنجید.
برای مثال، خرید یک واحد مسکونی با خرید سهام یک شرکت از نظر ماهیت اقتصادی کاملاً متفاوت است. سپرده بانکی جریان درآمدی متفاوتی نسبت به طلا ایجاد میکند و صندوق سرمایهگذاری نیز با خرید مستقیم دارایی تفاوت دارد.
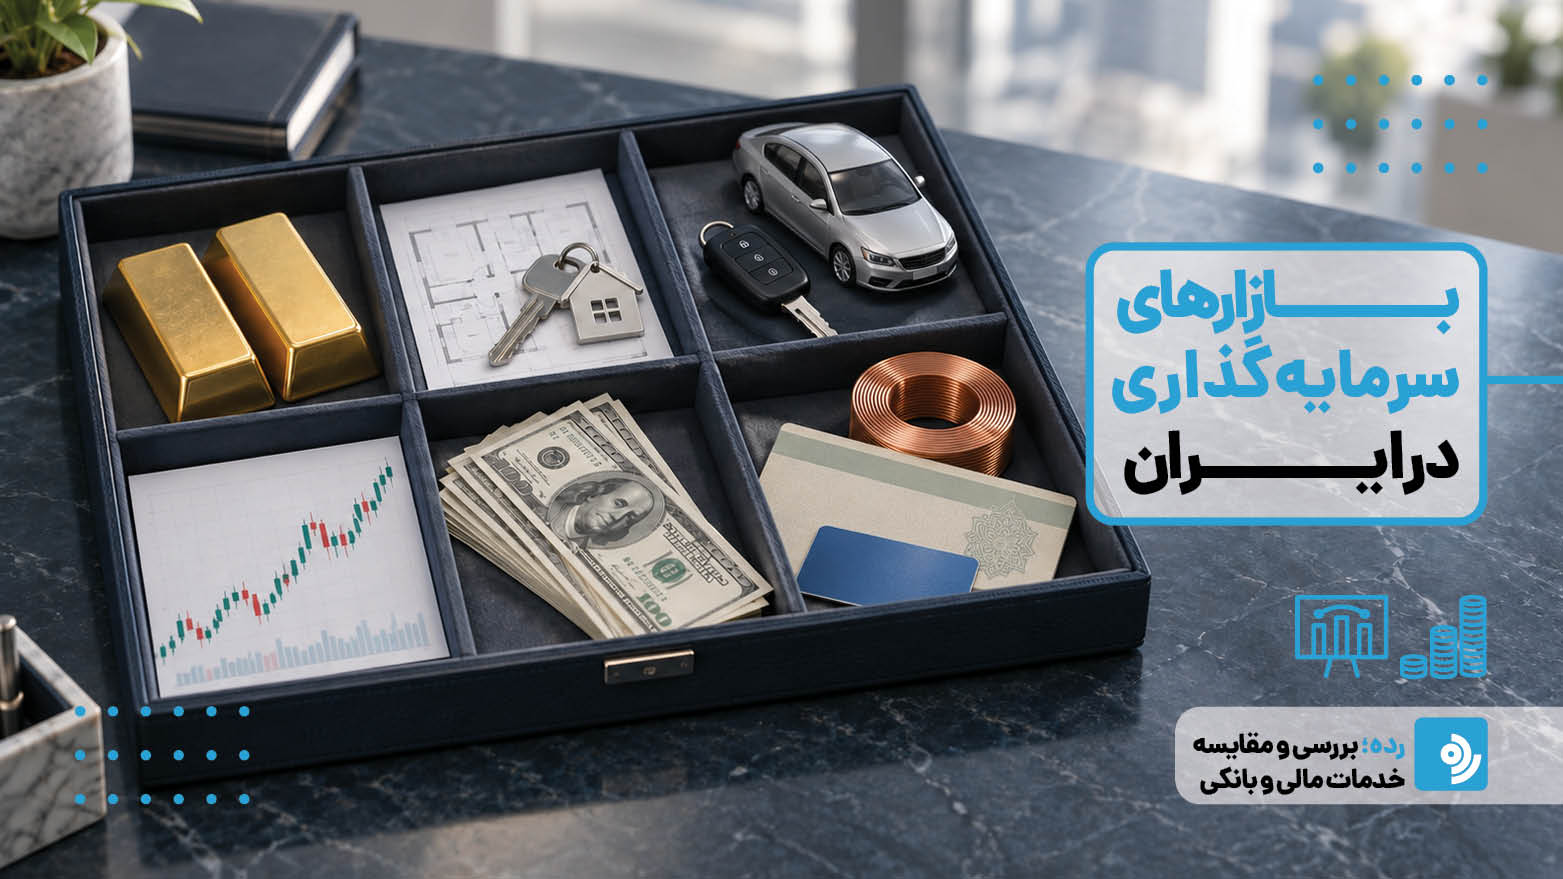
بنابراین اگر بخواهیم یک لیست کامل بازارهای سرمایهگذاری در ایران داشته باشیم، باید هم بازارهای رسمی و سازمانیافته و هم بازارهایی را که مردم بهطور مستقیم برای حفظ یا افزایش ارزش سرمایه از آنها استفاده میکنند در نظر بگیریم.
بازارهای سرمایهگذاری در ایران کداماند؟
بهطور کلی میتوان مهمترین بازارهای سرمایهگذاری در ایران را در گروههای زیر قرار داد:
۱) بازار سهام
بازار سهام یکی از مهمترین بازارهای سرمایهگذاری در کشورمان است که در آن سهام شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران و فرابورس ایران معامله میشود. با خرید سهام، سرمایهگذار مالک بخشی از یک شرکت میشود و بازدهی او از افزایش قیمت سهم و دریافت سود نقدی خواهد بود. قیمت سهام به عواملی مانند عملکرد و سودآوری شرکت، وضعیت صنعت، نرخ ارز، نرخ بهره، قیمت کالاها و شرایط کلی اقتصاد وابسته است؛ بنابراین برخلاف سپرده بانکی، بازدهی آن از پیش مشخص نیست و قیمت سهم میتواند در دورههای مختلف نوسان زیادی داشته باشد.
سرمایهگذاری مستقیم در سهام به شناخت شرکتها و بررسی وضعیت مالی و چشمانداز آنها نیاز دارد. سرمایهگذاران معمولاً از تحلیل بنیادی برای بررسی عواملی مانند درآمد، سودآوری، بدهی و ارزشگذاری شرکت و از تحلیل تکنیکال برای مطالعه روند قیمت و حجم معاملات استفاده میکنند. در کنار این موارد، مدیریت ریسک و توجه به نقدشوندگی سهم نیز اهمیت دارد.
۲) صندوقهای سرمایهگذاری
صندوقهای سرمایهگذاری یکی از روشهای غیرمستقیم سرمایهگذاری در بازارهای مالی هستند. در این روش، سرمایه افراد مختلف در یک صندوق جمع میشود و توسط مدیران حرفهای، مطابق اساسنامه و استراتژی صندوق در داراییهای مختلف سرمایهگذاری میشود. مهمترین مزیت صندوقها این است که فرد برای تشکیل یک سبد متنوع، لزوماً نیازی به انتخاب و مدیریت مستقیم تکتک داراییها ندارد. صندوقها از نظر ترکیب دارایی و میزان ریسک با یکدیگر تفاوت دارند؛ برای مثال، صندوقهای درآمد ثابت بخش عمده دارایی خود را به اوراق و سپردههای بانکی اختصاص میدهند، در حالی که صندوقهای سهامی بیشتر در سهام شرکتها سرمایهگذاری میکنند. صندوقهای طلا، مختلط و اهرمی نیز از دیگر انواع شناختهشده هستند.
صندوقها همچنین از نظر نحوه خرید و فروش به دو گروه کلی صدور و ابطالی و قابل معامله در بورس (ETF) تقسیم میشوند. در صندوقهای ETF، واحدهای صندوق مانند سهام در سامانه معاملات بورس خریدوفروش میشوند، اما در صندوقهای صدور و ابطالی، سرمایهگذار مستقیماً از خود صندوق واحد دریافت میکند یا آن را ابطال میکند. انتخاب صندوق مناسب به عواملی مانند هدف سرمایهگذاری، افق زمانی، میزان ریسکپذیری، ترکیب داراییها، سابقه عملکرد و هزینههای صندوق بستگی دارد.
نکته: عنوان «صندوق سرمایهگذاری» بهتنهایی نشاندهنده میزان ریسک یا بازدهی آن نیست و باید نوع و ساختار هر صندوق بهصورت جداگانه بررسی شود.
۳) بازار بدهی و اوراق با درآمد ثابت
بازار بدهی یکی از بخشهای مهم بازار سرمایه کشورمان است که در آن دولت، شرکتها و برخی نهادها از طریق انتشار اوراق، منابع مالی مورد نیاز خود را تأمین میکنند. سرمایهگذار با خرید این اوراق، در واقع منابع خود را برای مدت مشخص در اختیار ناشر قرار میدهد و مطابق شرایط اوراق، بازده دریافت میکند. اسناد خزانه اسلامی، اوراق مرابحه، اوراق اجاره و اوراق مشارکت از جمله ابزارهای این بازار هستند. ساختار هرکدام متفاوت است و از نظر سررسید، نحوه پرداخت بازده و میزان ریسک با یکدیگر تفاوت دارند.
اوراق با درآمد ثابت معمولاً برای سرمایهگذارانی جذاب هستند که به دنبال بازدهی نسبتاً قابل پیشبینیتر و نوسان کمتر از بازار سهام هستند. با این حال، «درآمد ثابت» به معنای بدونریسک بودن نیست و عواملی مانند اعتبار ناشر، شرایط بازار، نرخ بهره و سررسید بر ارزش و بازده این اوراق اثرگذار هستند. برخی از این اوراق تا سررسید نگهداری میشوند و برخی نیز قابلیت معامله در بازار ثانویه دارند. بنابراین هنگام انتخاب اوراق بدهی، باید علاوه بر نرخ بازده، به اعتبار ناشر، سررسید، نقدشوندگی و شرایط انتشار نیز توجه کرد.
۴) بازار طلا و سکه
بازار طلا و سکه یکی از قدیمیترین و پرطرفدارترین بازارهای سرمایهگذاری در کشورمان است. سرمایهگذاری در این بازار به شکلهای مختلفی مانند طلای آبشده، سکه، شمش طلا و مصنوعات طلا انجام میشود. قیمت طلا در کشورمان علاوه بر قیمت جهانی طلا، به نرخ ارز و شرایط عرضه و تقاضای داخلی نیز وابسته است. به همین دلیل، تغییرات قیمت طلای جهانی و نرخ ارز همزمان بر ارزش طلا و سکه در بازار داخلی اثرگذار هستند. سکه نیز علاوه بر ارزش طلای موجود در آن، تحت تأثیر عواملی مانند عرضه و تقاضا و حباب قیمتی قرار دارد.
سرمایهگذاری در طلا الزاماً به خرید فیزیکی آن محدود نمیشود. گواهی سپرده شمش و سکه و صندوقهای سرمایهگذاری طلا نیز روشهایی برای قرار گرفتن در معرض تغییرات قیمت طلا هستند که نیاز به نگهداری فیزیکی طلا را کاهش میدهند. در خرید فیزیکی نیز باید هزینههایی مانند اختلاف قیمت خرید و فروش، اجرت ساخت در مصنوعات و ریسک نگهداری را در نظر گرفت.
نکته: پلتفرمهای آنلاین نیز امکان خرید آنلاین طلا را با مبالغ مختلف فراهم کردهاند و به گزینه دیگری برای سرمایهگذاری در بازار طلا تبدیل شدهاند.
۵) بازار ارز
بازار ارز یکی از بازارهای مهم سرمایهگذاری در کشورمان است که در آن ارزهایی مانند دلار، یورو و سایر ارزهای خارجی خریدوفروش میشوند. بسیاری از افراد با هدف حفظ ارزش دارایی خود در برابر کاهش قدرت خرید ریال وارد این بازار میشوند. قیمت ارز در کشورمان تحت تأثیر مجموعهای از عوامل مانند شرایط اقتصادی، تورم، عرضه و تقاضای ارز، سیاستهای ارزی و تحولات سیاسی و اقتصادی قرار دارد.
روش سرمایهگذاری در ارز نیز تنها به خرید اسکناس و نگهداری آن محدود نمیشود و ابزارها و روشهای مختلفی برای قرار گرفتن در معرض تغییرات نرخ ارز وجود دارد. با این حال، در خرید فیزیکی ارز باید عواملی مانند اختلاف قیمت خرید و فروش، هزینه نگهداری، اصالت اسکناس و محدودیتها و مقررات مربوط به معاملات ارز را در نظر گرفت. همچنین باید توجه داشت که افزایش نرخ ارز به معنای کسب بازدهی واقعی قطعی نیست و عملکرد این بازار باید در کنار نرخ تورم و تغییر قدرت خرید بررسی شود.
نکته: روشهای دسترسی به دارایی ارزی بسیار متنوع است؛ از اسکناس و حواله ارزی و سپردههای سرمایهگذاری ارزی گرفته تا گواهی سپرده مدتدار ارزی، اوراق بهادار ارزی و صندوقهای سرمایهگذاری ارزی.
۶) بازار مسکن و املاک
بازار مسکن و املاک یکی از مهمترین بازارهای سرمایهگذاری است که شامل خرید و فروش آپارتمان، خانه، زمین، ویلا، ملک تجاری و سایر املاک میشود. بازدهی سرمایهگذاری در این بازار معمولاً از دو مسیر به دست میآید: افزایش ارزش ملک و درآمد اجارهای. عواملی مانند موقعیت جغرافیایی، قیمت زمین، عرضه و تقاضا، هزینه ساخت، قدرت خرید خانوارها، نرخ تورم و شرایط اقتصادی بر قیمت و اجارهبهای املاک اثر میگذارند.
سرمایهگذاری در ملک به سرمایه اولیه بالایی نیاز دارد و در مقایسه با بازارهایی مانند سهام، نقدشوندگی پایینتری دارد؛ یعنی فروش یک ملک برای تبدیل آن به وجه نقد احتمالا زمانبر خواهد بود. از طرف دیگر، نوع ملک نیز اهمیت زیادی دارد و رفتار قیمتی یک آپارتمان مسکونی با زمین، ملک تجاری یا ویلا یکسان نیست. علاوه بر قیمت خرید، هزینههایی مانند مالیات، کمیسیون، هزینه انتقال سند، تعمیرات و نگهداری نیز باید در محاسبه بازدهی واقعی ملک در نظر گرفته شود.
نکته: سرمایهگذاری در بازار املاک فقط به خرید یک ملک کامل محدود نیست. خرید متری ملک، صندوقهای املاک و مستغلات و برخی ابزارهای مالی مبتنی بر املاک نیز روشهایی هستند که امکان سرمایهگذاری در این حوزه را با سرمایه کمتر از خرید مستقیم یک ملک فراهم میکنند.
۷) بازار خودرو
بازار خودرو در کشورمان علاوه بر کارکرد مصرفی، برای بخشی از افراد بهعنوان یک دارایی قابل سرمایهگذاری نیز مطرح است. افزایش قیمت خودرو در دورههای مختلف باعث شده برخی افراد با هدف حفظ ارزش پول یا کسب سود از اختلاف قیمت، اقدام به خرید و نگهداری خودرو کنند. قیمت خودرو تحت تأثیر عواملی مانند نرخ ارز، قیمت خودروهای وارداتی و مونتاژی، هزینه تولید، میزان عرضه و تقاضا، سیاستهای واردات و شرایط کلی اقتصاد قرار دارد.
با این حال، خودرو برخلاف داراییهایی مانند سهام یا اوراق بدهی، درآمد دورهای ایجاد نمیکند و نگهداری آن با هزینههایی مانند بیمه، تعمیرات، استهلاک و افت کیفیت همراه است. از طرف دیگر، همه خودروها رفتار یکسانی در بازار ندارند و عواملی مانند مدل، سال ساخت، میزان کارکرد، وضعیت بدنه و شرایط عرضه و تقاضا بر قیمت آنها اثر میگذارد. بنابراین سود حاصل از خرید خودرو صرفاً به افزایش قیمت اسمی آن محدود نیست و باید هزینههای نگهداری و استهلاک نیز در محاسبه بازدهی واقعی در نظر گرفته شود.
۸) بازار کالا و کامودیتیها
بازار کالا و کامودیتیها به معاملاتی مربوط میشود که در آن کالاهای پایه و مواد اولیه خریدوفروش میشوند؛ کالاهایی که بخش مهمی از تولید و تجارت داخلی و جهانی را تشکیل میدهند. در کشورمان، محصولاتی مانند نفت و فرآوردههای نفتی، پتروشیمی، فولاد، مس، آلومینیوم، محصولات کشاورزی و برخی مواد معدنی در این گروه قرار میگیرند. قیمت این کالاها تحت تأثیر عواملی مانند عرضه و تقاضای جهانی، قیمتهای بینالمللی، نرخ ارز، هزینه تولید و شرایط اقتصادی قرار دارد.
برای سرمایهگذار، بازار کامودیتیها لزوماً به معنای خرید و نگهداری فیزیکی کالا نیست. بخشی از این بازار از طریق بورس کالای ایران و ابزارهای مالی مرتبط با کالا قابل دسترسی است. سرمایهگذاران میتوانند بسته به نوع کالا و ابزار، از طریق گواهی سپرده کالایی، قراردادهای آتی و برخی اوراق و صندوقهای مبتنی بر کالا در این بازار حضور داشته باشند. البته هر ابزار ساختار، ریسک و افق سرمایهگذاری متفاوتی دارد و باید متناسب با هدف سرمایهگذار انتخاب شود.
۹) بازار سرمایهگذاری جمعی
سرمایهگذاری جمعی یاCrowdfunding روشی است که در آن سرمایه تعداد زیادی از افراد برای تأمین مالی یک طرح، کسبوکار یا پروژه جمع میشود. در کشورمان، این نوع سرمایهگذاری عمدتاً از طریق سکوهای تأمین مالی جمعی دارای مجوز انجام میشود و افراد میتوانند با سرمایهای کمتر از مبلغ مورد نیاز برای راهاندازی یا اجرای یک پروژه، در تأمین مالی آن مشارکت کنند.
در این روش، سرمایهگذار در یک طرح مشخص مشارکت میکند و بازدهی او به شرایط همان طرح و قرارداد سرمایهگذاری بستگی دارد. پروژهها معمولاً دوره زمانی مشخصی دارند و پس از پایان دوره، اصل سرمایه و بازده طبق شرایط اعلامشده تسویه میشود. ریسک پروژه، توانایی مجری در اجرای طرح، مدت سرمایهگذاری و شرایط بازپرداخت از مهمترین مواردی هستند که پیش از سرمایهگذاری باید بررسی شوند.
نکته: در تأمین مالی جمعی، برخلاف خرید مستقیم سهام، سرمایهگذار لزوماً مالک بخشی از یک شرکت نمیشود؛ بلکه منابع او برای تأمین مالی یک طرح مشخص به کار گرفته میشود و بازدهی طبق قرارداد و شرایط همان طرح تعیین خواهد شد.
۱۰) بازار رمزارزها
بازار رمزارزها یکی از بازارهای نوظهور سرمایهگذاری است که در آن داراییهای دیجیتال مانند بیتکوین، اتریوم و سایر رمزارزها خریدوفروش میشوند. قیمت این داراییها تحت تأثیر عواملی مانند عرضه و تقاضا، شرایط بازار جهانی، میزان استفاده از شبکهها، اخبار و تحولات مرتبط با پروژهها و رفتار سرمایهگذاران قرار دارد. نوسانات قیمت در این بازار معمولاً زیاد است و قیمت یک رمزارز میتواند در مدت کوتاهی تغییرات قابلتوجهی داشته باشد.
سرمایهگذاری در رمزارزها از طریق صرافیهای ارز دیجیتال انجام میشود و سرمایهگذار میتواند دارایی خریداریشده را در کیف پول صرافی یا کیف پول شخصی نگهداری کند. در کنار خرید و فروش مستقیم، روشهایی مانند معامله قراردادهای مشتقه رمزارزی نیز وجود دارد که ساختار و ریسک متفاوتی دارند. در این بازار، علاوه بر ریسک نوسان قیمت، باید به ریسک نگهداری دارایی، امنیت کیف پول، اعتبار پلتفرم معاملاتی و ریسکهای قانونی و مقرراتی نیز توجه کرد.
نکته: بازار رمزارزها فقط به خریدوفروش مستقیم محدود نیست و ابزارهایی مانند قراردادهای آتی و اختیار معامله رمزارزی نیز در برخی بازارها وجود دارند. این ابزارها به دلیل استفاده از اهرم یا ساختار مشتقه، ریسک بالاتری نسبت به خرید مستقیم رمزارز دارند.
۱۱) سپردههای بانکی
سپردههای بانکی یکی از سادهترین روشهای نگهداری و سرمایهگذاری پول هستند. در این روش، فرد منابع خود را در بانک قرار میدهد و در ازای آن، مطابق نوع سپرده و شرایط بانک، سود دریافت میکند. سپردههای بلندمدت و کوتاهمدت از انواع رایج سپردههای بانکی هستند و تفاوت آنها در نحوه محاسبه سود، مدت سپردهگذاری و شرایط برداشت وجه است.
مهمترین ویژگی سپرده بانکی، سادگی، دسترسی نسبتاً آسان به منابع و مشخص بودن نرخ سود طبق قرارداد است. با این حال، هنگام ارزیابی بازدهی سپرده باید نرخ تورم و کاهش قدرت خرید پول را نیز در نظر گرفت؛ چون دریافت سود اسمی لزوماً به معنای افزایش قدرت خرید سرمایه نیست. همچنین شرایط برداشت پیش از سررسید و نرخ سود قابل پرداخت در این حالت، از مواردی است که باید پیش از افتتاح سپرده بررسی شود.
نکته: سپردههای بانکی علاوه بر سپردههای ریالی، شامل سپردههای ارزی نیز میشوند. در سپرده ارزی، اصل منابع به ارز خارجی نگهداری میشود و شرایط پرداخت سود و بازپرداخت آن تابع مقررات و قرارداد بانک است.
۱۲) بازار مشتقه
بازار مشتقه بازاری است که در آن ارزش قراردادها به قیمت یک دارایی پایه مانند سهام، کالا، طلا یا ارز وابسته است. در این بازار، سرمایهگذار بهجای خرید مستقیم دارایی، قراردادی را معامله میکند که ارزش آن از تغییرات قیمت دارایی پایه تأثیر میگیرد. به همین دلیل، بازار مشتقه هم برای کسب سود از تغییرات قیمت و هم برای پوشش ریسک نوسانات داراییها مورد استفاده قرار میگیرد.
مهمترین ابزارهای این بازار شامل قراردادهای آتی و اختیار معامله هستند. در قرارداد آتی، خریدار و فروشنده متعهد میشوند دارایی پایه را در آینده و با شرایط مشخص معامله کنند. در اختیار معامله، خریدار در ازای پرداخت مبلغی به نام پرمیوم، حق خرید یا فروش دارایی پایه را در قیمت مشخص و تا زمان معین به دست میآورد، بدون این که الزاماً متعهد به انجام معامله باشد.
نکته: بازار مشتقه به دلیل ساختار قراردادها، امکان استفاده از اهرم مالی را در برخی معاملات فراهم میکند؛ در نتیجه، سود و زیان میتواند نسبت به سرمایه اولیه بزرگتر شود. به همین دلیل، معاملات مشتقه معمولاً ریسک بیشتری نسبت به خرید مستقیم دارایی پایه دارند و به شناخت دقیق سازوکار قراردادها و مدیریت ریسک نیاز دارند.
آیا همه بازارهای سرمایهگذاری برای همه افراد مناسباند؟
خیر. یکی از اشتباهات رایج این است که سرمایهگذار صرفاً به دنبال بازاری با بیشترین بازده گذشته باشد. بازده گذشته بهتنهایی مشخص نمیکند که یک بازار برای یک فرد خاص مناسب است یا خیر. برای انتخاب بازار سرمایهگذاری باید حداقل چند عامل بررسی شود:
۱) افق زمانی: پولی که احتمال دارد چند ماه دیگر به آن نیاز داشته باشید، شرایط متفاوتی با سرمایهای دارد که برای چند سال کنار گذاشتهاید.
۲) ریسکپذیری: نوسان ۲۰ درصدی شاید برای یک سرمایهگذار قابل تحمل باشد، اما برای فرد دیگری باعث تصمیمهای هیجانی شود.
۳) نقدشوندگی: فروش یک سهم یا واحد صندوق با فروش یک ملک قابل مقایسه نیست.
۴) دانش و تخصص: سرمایهگذاری مستقیم در سهام، مشتقه یا رمزارز به دانش بیشتری نسبت به دیگر موارد نیاز دارد.
۵) هزینهها: کارمزد معاملات، مالیات، اجرت، هزینه نگهداری، تعمیرات و سایر هزینهها میتوانند بازده نهایی را تغییر دهند.
۶) هدف سرمایهگذاری: هدف فرد از سرمایهگذاری باید مشخص باشد؛ حفظ ارزش پول، ایجاد درآمد دورهای، رشد سرمایه یا تأمین یک هدف مالی مشخص.
نکته: یک سرمایهگذاری خوب لزوماً سرمایهگذاری در بازاری نیست که بیشترین رشد قیمت را داشته است؛ بلکه انتخابی است که با هدف مالی، ظرفیت پذیرش ریسک و زمان موردنیاز برای رسیدن به آن هدف هماهنگ باشد.