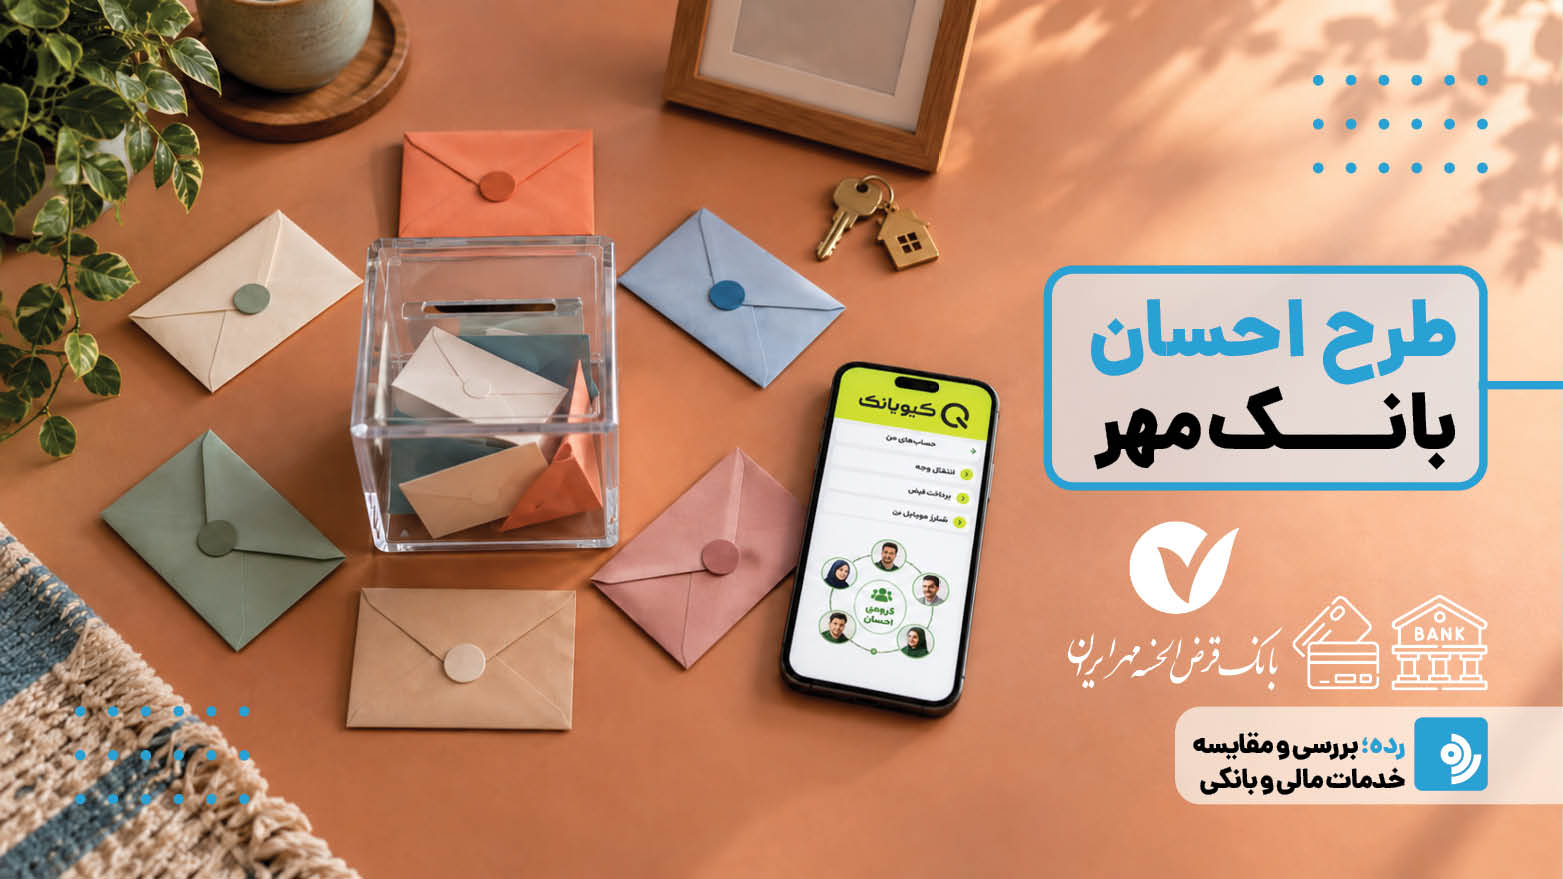
صندوقهای قرضالحسنه خانوادگی و دوستانه سالهاست که در میان گروههای مختلف مردم رواج دارند. اعضای یک خانواده یا جمعی از دوستان و همکاران، هر ماه مبلغ مشخصی کنار میگذارند و در هر نوبت، کل مبلغ جمعشده را در اختیار یکی از اعضا قرار میدهند. به این ترتیب، هر فرد با مشارکت منظم در صندوق، در یک مقطع زمانی امکان دریافت مبلغ قابلتوجهی را پیدا میکند. طرح احسان بانک مهر ایران با الهام از همین الگو طراحی شده است؛ با این تفاوت که تشکیل و مدیریت صندوق بهجای دفتر و حسابهای شخصی، در بستر دیجیتال انجام میشود. اعضا میتوانند در اپلیکیشن کیوبانک یک صندوق گروهی تشکیل دهند، مبلغ مشارکت و دوره صندوق را مشخص کنند و هر ماه یک عضو را برای دریافت تسهیلات قرضالحسنه انتخاب کنند.
در این مطلب از رده بررسی میکنیم طرح احسان دقیقاً چگونه کار میکند، چه کسانی میتوانند عضو آن شوند، مبلغ تسهیلات چگونه محاسبه میشود، قرعهکشی چگونه انجام میشود و آیا این طرح برای همه افراد گزینه مناسبی است یا خیر.
طرح احسان بانک مهر ایران چیست؟
طرح احسان بانک مهر ایران را میتوان نسخه دیجیتال صندوقهای قرضالحسنه خانوادگی و دوستانه دانست. در این طرح، چند نفر که به یکدیگر اعتماد دارند، یک صندوق مشترک تشکیل میدهند و بهصورت ماهانه مبلغ مشخصی را پرداخت میکنند.
هر ماه یکی از اعضای صندوق از طریق قرعهکشی انتخاب میشود و مجموع مبالغی که اعضا در همان ماه پرداخت کردهاند بهعنوان تسهیلات قرضالحسنه در اختیار عضو منتخب قرار میگیرد. بنابراین، مبلغ دریافتی فرد به تعداد اعضا و میزان مشارکت ماهانه آنها بستگی دارد.
برای مثال، فرض کنید ۱۰ نفر یک صندوق تشکیل دهند و هر نفر ماهانه ۳ میلیون تومان پرداخت کند. در این حالت، مجموع پرداخت ماهانه اعضا ۳۰ میلیون تومان خواهد بود. هر ماه یک نفر انتخاب میشود و ۳۰ میلیون تومان تسهیلات دریافت میکند.
بنابراین، طرح احسان را نباید با حساب سپردهای که در آن موجودی فرد برای مدت مشخصی باقی میماند و بر اساس میانگین حساب به او وام تعلق میگیرد، اشتباه گرفت. منطق اصلی طرح، مشارکت گروهی و نوبتی برای ایجاد امکان دریافت تسهیلات است.
شرایط تشکیل صندوق در طرح احسان
برای تشکیل صندوق احسان، یک گروه باید حداقل ۵ و حداکثر ۲۰ عضو داشته باشد. اعضا میتوانند از میان اعضای خانواده، دوستان، همکاران یا سایر افرادی که به یکدیگر اعتماد دارند انتخاب شوند.
بهطور کلی، مشخصات اصلی صندوق احسان به این صورت است:
|
ویژگی |
شرایط |
|
حداقل تعداد اعضا |
۵ نفر |
|
حداکثر تعداد اعضا |
۲۰ نفر |
|
مبلغ مشارکت ماهانه هر نفر |
۱ تا ۵ میلیون تومان |
|
دوره مشارکت |
۵ تا ۲۰ ماه |
|
نحوه انتخاب دریافتکننده |
قرعهکشی |
|
محل تشکیل و مدیریت صندوق |
اپلیکیشن کیوبانک |
|
نوع تسهیلات |
قرضالحسنه |
بانک اعلام کرده است که پرداخت ماهانه هر عضو در حالت عادی بین یک تا پنج میلیون تومان است و تعیین مبلغی بیشتر از این سقف، به تأیید بانک نیاز دارد. همچنین دوره مشارکت صندوق میتواند بین ۵ تا ۲۰ ماه تعیین شود.
نکته مهم این است که تعداد اعضا و مبلغ پرداختی باید از ابتدا بهگونهای انتخاب شود که اعضا بتوانند تا پایان دوره به تعهد خود عمل کنند. صندوقی که اعضای آن توان مالی محدودی دارند، بهتر است با مبلغ ماهانه پایینتری تشکیل شود؛ چون استمرار پرداختها برای عملکرد صحیح صندوق اهمیت زیادی دارد.
طرح احسان چگونه کار میکند؟
فرآیند طرح نسبتاً ساده است. ابتدا یک نفر بهعنوان مدیر صندوق، صندوق را در کیوبانک ایجاد میکند. سپس اعضای موردنظر را دعوت میکند و مبلغ پرداخت ماهانه و دوره مشارکت مشخص میشود.
پس از تشکیل صندوق، اعضا در هر دوره مبلغ تعیینشده را پرداخت میکنند. در هر ماه یک نفر از اعضا از طریق قرعهکشی انتخاب میشود و مبلغ حاصل از پرداخت همان ماه به او تعلق میگیرد.
به عنوان مثال، فرض کنید یک صندوق ۸ نفر عضو دارد و هر عضو ماهانه ۴ میلیون تومان پرداخت میکند. در هر ماه:
۸ نفر × ۴ میلیون تومان = ۳۲ میلیون تومان
بنابراین در هر نوبت، عضو منتخب میتواند ۳۲ میلیون تومان تسهیلات دریافت کند.
اگر دوره صندوق ۸ ماه باشد، در طول این دوره، اعضا بهصورت نوبتی امکان دریافت تسهیلات خواهند داشت. البته این مثال صرفاً برای توضیح سازوکار طرح است و ترتیب انتخاب اعضا و زمان دریافت تسهیلات به نتیجه قرعهکشی بستگی دارد.
مبلغ وام طرح احسان چقدر است؟
در طرح احسان، مبلغ تسهیلات یک عدد ثابت برای همه متقاضیان نیست. مبلغ وام مستقیماً به تعداد اعضای صندوق و مبلغ مشارکت ماهانه آنها وابسته است.
فرمول ساده آن را میتوان اینگونه بیان کرد:
مبلغ تسهیلات هر نوبت = تعداد اعضای صندوق × مبلغ پرداخت ماهانه هر عضو
برای مثال، اگر:
- ۵ عضو داشته باشیم و هر نفر ۵ میلیون تومان پرداخت کند، مبلغ تسهیلات هر نوبت ۲۵ میلیون تومان است.
- ۱۰ عضو داشته باشیم و هر نفر ۳ میلیون تومان پرداخت کند، مبلغ تسهیلات هر نوبت ۳۰ میلیون تومان است.
- ۲۰ عضو داشته باشیم و هر نفر ۵ میلیون تومان پرداخت کند، مبلغ تسهیلات هر نوبت به ۱۰۰ میلیون تومان میرسد.
بنابراین، عبارت «وام طرح احسان» به یک سقف وام مشخص اشاره نمیکند؛ بلکه مبلغ آن از ساختار صندوقی که اعضا تشکیل دادهاند به دست میآید.
آیا دریافت وام در طرح احسان نیاز به تشکیل پرونده دارد؟
یکی از تفاوتهای مهم طرح احسان با بسیاری از فرآیندهای سنتی دریافت تسهیلات این است که عضو منتخب پس از مشخصشدن نتیجه قرعهکشی، تسهیلات خود را بهصورت آنی دریافت میکند و برای دریافت آن نیازی به تشکیل پرونده جداگانه نیست. طبق توضیحات منتشرشده درباره طرح، مبلغ تسهیلات پس از انتخاب عضو در سپرده او واریز میشود.
البته این موضوع را نباید به معنای حذف همه ضوابط بانکی برای دریافت تسهیلات تعبیر کرد. طرح احسان در بستر بانکی اجرا میشود و شرایط و مقررات مربوط به تسهیلات بانک همچنان باید رعایت شود. نکته اصلی این است که برای عضو منتخب، فرآیند جداگانه و سنتی تشکیل پرونده برای دریافت مبلغ حاصل از صندوق پیشبینی نشده است.
قرعهکشی در طرح احسان چگونه انجام میشود؟
قرعهکشی یکی از بخشهای اصلی طرح احسان است؛ چون در هر ماه فقط یکی از اعضا بهعنوان دریافتکننده تسهیلات انتخاب میشود. در واقع، اعضا از ابتدا نمیدانند چه کسی در کدام ماه تسهیلات را دریافت خواهد کرد و انتخاب دریافتکننده بر اساس قرعهکشی انجام میشود. فرآیند تشکیل صندوق، پرداخت مبالغ و مشاهده وضعیت قرعهکشی نیز در بستر کیوبانک انجام میشود.
این موضوع باعث میشود ساختار صندوق نسبت به صندوقهای خانوادگی سنتی شفافتر و قابلپیگیریتر باشد؛ چون وضعیت مشارکت و فرآیند صندوق در بستر دیجیتال قابل مشاهده است.
البته باید توجه داشت که بانک مهر ایران مدیر صندوق نیست. مدیریت امور داخلی صندوق بر عهده مدیر و اعضای آن است. مدیر صندوق وظایفی مانند ایجاد صندوق، دعوت از اعضا، تعیین مبلغ مشارکت و دوره، نظارت بر پرداختها و مدیریت فرآیند قرعهکشی را بر عهده دارد.
آیا بانک مهر ایران ضامن اعضای صندوق است؟
طرح احسان یک صندوق گروهی است که بانک زیرساخت دیجیتال لازم برای تشکیل و مدیریت آن را فراهم میکند؛ اما مسئولیت مدیریت داخلی صندوق و روابط میان اعضا بر عهده خود اعضاست. طبق توضیحات منتشرشده، بانک در مدیریت داخلی صندوق و فرآیندهای میان اعضا مسئولیتی ندارد.
به همین دلیل، انتخاب اعضای صندوق اهمیت زیادی دارد. اگر یک خانواده قصد دارد صندوقی برای اعضای نزدیک خود تشکیل دهد، احتمال پایبندی اعضا به پرداختهای ماهانه بیشتر از گروهی است که اعضای آن شناخت کافی از یکدیگر ندارند.
در واقع، یکی از مهمترین ویژگیهای این طرح، همان چیزی است که در صندوقهای خانوادگی سنتی نیز وجود دارد: اعتماد میان اعضا.
طرح احسان چه تفاوتی با صندوق قرضالحسنه خانوادگی سنتی دارد؟
از نظر منطق مالی، تفاوت زیادی میان این دو وجود ندارد. در هر دو روش، گروهی از افراد بهصورت منظم مبلغی را کنار میگذارند و اعضا بهصورت نوبتی از منابع جمعشده استفاده میکنند.
تفاوت اصلی در نحوه مدیریت است.
در صندوق سنتی یک نفر مسئول دریافت پول، ثبت پرداختها، نگهداری سوابق و تعیین نوبتهاست. این موضوع با مشکلاتی مانند اشتباه در ثبت پرداختها، اختلاف درباره نوبت دریافت و دشواری پیگیری همراه است.
در طرح احسان، این فرآیند در بستر دیجیتال انجام میشود. اعضا پرداختهای خود را از طریق حساب کاربری خود انجام میدهند و میتوانند وضعیت صندوق و زمان دریافت تسهیلات اعضا را مشاهده کنند.
بنابراین، میتوان گفت طرح احسان تلاش کرده است مدل سنتی صندوق خانوادگی را به یک فرآیند دیجیتال تبدیل کند.
مزایای طرح احسان بانک مهر ایران
مهمترین مزیت طرح احسان، سادگی ساختار آن است. افراد لازم نیست بهتنهایی برای دریافت وام مبلغ بزرگی در حساب خود نگه دارند؛ بلکه میتوانند با مشارکت گروهی، هر ماه منابعی را برای یکی از اعضا ایجاد کنند.
مزیت دیگر، دیجیتالبودن فرآیند است. تشکیل صندوق، دعوت از اعضا، پرداخت مشارکت و مشاهده وضعیت صندوق از طریق اپلیکیشن انجام میشود.
عدم نیاز به تشکیل پرونده جداگانه برای عضو منتخب نیز فرآیند دریافت تسهیلات را نسبت به بسیاری از روشهای معمول بانکی سادهتر میکند.
معایب و محدودیتهای طرح احسان
طرح احسان در کنار مزایای خود محدودیتهایی هم دارد که نباید نادیده گرفته شوند.
مهمترین محدودیت، وابستگی طرح به مشارکت منظم همه اعضا است. اگر یکی از اعضا نتواند پرداخت ماهانه خود را انجام دهد، نظم صندوق تحت تأثیر قرار میگیرد.
موضوع دوم، تصادفیبودن زمان دریافت تسهیلات است. کسی که در ماه اول انتخاب شود، از نظر زمان استفاده از پول با کسی که در ماه آخر انتخاب میشود شرایط یکسانی ندارد. بنابراین، اگر فرد به یک مبلغ مشخص در تاریخ معینی نیاز داشته باشد، نمیتواند صرفاً بر اساس طرح احسان روی دریافت وام در آن زمان حساب کند.
از طرف دیگر، اعضا باید تا پایان دوره به پرداختهای خود ادامه دهند. بنابراین عضویت در صندوق برای فردی که درآمد ناپایدار دارد یا احتمال میدهد در ماههای آینده توان پرداخت مبلغ تعیینشده را نداشته باشد، تصمیم مناسبی نخواهد بود.
چگونه در طرح احسان بانک مهر ایران ثبتنام کنیم؟
فرآیند تشکیل صندوق احسان از طریق اپلیکیشن کیوبانک انجام میشود.
در این فرآیند، ابتدا یک نفر بهعنوان مدیر صندوق، گروه را ایجاد میکند. سپس اعضای موردنظر به صندوق دعوت میشوند و مبلغ مشارکت ماهانه و دوره صندوق تعیین میشود. اعضا نیز از طریق حساب خود در کیوبانک پرداختهای دورهای را انجام میدهند.
به همین دلیل، اگر قصد استفاده از طرح احسان را دارید، پیش از تشکیل صندوق بهتر است اعضای گروه را مشخص کنید و درباره سه موضوع به توافق برسید: مبلغ پرداخت ماهانه، مدت مشارکت و نحوه انتخاب اعضا.
از آنجا که بانک زیرساخت دیجیتال طرح را فراهم کرده اما مدیریت داخلی صندوق بر عهده اعضاست، بهتر است افراد یک گروه از ابتدا درباره تعهدات خود به توافق روشنی برسند.