رتبه اعتباری E2 چیست؟ دلایل دریافت، شرایط و راههای بهبود
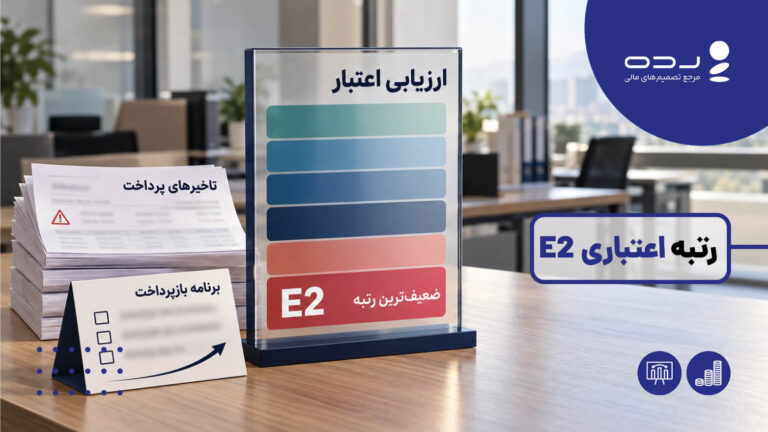
فرض کنید برای دریافت وام اقدام کردهاید، بدهی معوقی هم ندارید، اما گزارش اعتبارسنجی شما رتبه E2 را نشان میدهد. چرا بانکها سابقه مالی شما را پرریسک ارزیابی…
خواندن مطلب
وام فوری وامی است که بانکها در شرایط خاص و در زمان کوتاهی (۲ تا ۳ روز کاری) به متقاضیان پرداخت میکنند.
[توضیح بیشتر و شرایط اعطای وام فوری را پس از جدول بخوانید]
وام فوری به دستهای از تسهیلات بانکی یا اعتباری گفته میشود که فرآیند بررسی، تأیید و پرداخت آنها در مقایسه با وامهای معمول نظام بانکی، بسیار سریعتر انجام میشود. در وامهای عادی، متقاضی ممکن است ماهها در صف انتظار بماند، شرایط سختگیرانهای مانند سپردهگذاری بلندمدت را پشت سر بگذارد و با بروکراسی اداری پیچیده مواجه شود. در مقابل، وام فوری با هدف پاسخگویی به نیازهای مالی فوری و کوتاهمدت طراحی شده است.
مهمترین تفاوت این تسهیلات با وامهای معمول، در «سرعت دسترسی» و «سهولت فرآیند دریافت» آنهاست. در سالهای اخیر، توسعه بانکداری دیجیتال و ظهور پلتفرمهای لندتک (LendTech) این امکان را فراهم کرده است تا متقاضیان بدون مراجعه حضوری به شعب بانک، درخواست خود را ثبت کنند و در بازه زمانی کوتاهی (از چند ساعت تا چند روز) مبلغ مورد نیازشان را دریافت کنند.
ادامه متن
نرخ سود وام فوری با توجه به نوع تسهیلات و بانک ارائهدهنده متفاوت است. وامهای قرضالحسنه معمولاً با کارمزدی حدود ۴ درصد ارائه میشوند، در حالی که نرخ سود وامهای عادی اغلب بین ۱۸ تا ۲۳ درصد است. پیش از انتخاب هر تسهیلاتی، حتماً نرخ سود، مدت بازپرداخت و جریمه تأخیر در پرداخت اقساط را با یکدیگر مقایسه کنید.
با توجه به نهاد ارائهدهنده و شرایط دریافت، وامهای فوری را میتوان به چند دسته اصلی تقسیم کرد:
۱. بررسی و مقایسه شرایط بانکهای مختلف برای انتخاب مناسبترین طرح
۲. آمادهسازی مدارک هویتی و مالی مورد نیاز
۳. ثبت درخواست به صورت حضوری یا آنلاین و انجام مراحل اعتبارسنجی
۴. ارائه ضامن، سند یا سپرده متناسب با شرایط طرح انتخابشده
۵. امضای قرارداد و دریافت مبلغ تسهیلات که در برخی طرحها معمولاً ظرف ۴۸ تا ۷۲ ساعت انجام میشود
هر ابزار مالی مزایا و معایب خاص خود را دارد. شناخت دقیق نقاط قوت و ریسکهای وام فوری به شما کمک میکند تا از گرفتار شدن در چرخه بدهی جلوگیری کنید.
مزایا:
چالشها و ریسکها:
پیش از اقدام برای دریافت وام فوری، بهتر است نکات زیر را بررسی کنید تا با آگاهی بیشتری تصمیم بگیرید:
با گسترش هوش مصنوعی و تحلیل دادههای کلان (Big Data)، فرآیند اعتبارسنجی نیز در حال تحول است. در آیندهای نزدیک، ممکن است پرداخت وامهای فوری کمتر به ضامنهای سنتی وابسته باشد و بیشتر بر اساس سوابق مالی دیجیتال افراد و الگوریتمهای پیشرفته ارزیابی توان بازپرداخت انجام شود. این تحول میتواند دسترسی به منابع مالی را سریعتر و عادلانهتر کند.
در ماههای اخیر، آگهیهای فریبندهای با عناوینی مانند «وام فوری بدون ضامن» یا «وام فوری تضمینی» در شبکههای اجتماعی و پیامرسانها افزایش یافتهاند. طبق هشدار پلیس فتا، این آگهیها معمولاً با دریافت مبالغی تحت عنوان کارمزد، بیمه یا تشکیل پرونده، اقدام به کلاهبرداری میکنند و پس از دریافت وجه، ارتباط خود را با متقاضی قطع میکنند.
نشانههای هشداردهنده:
درخواست پرداخت هرگونه وجه پیش از واریز وام
وعده پرداخت وام بدون اعتبارسنجی یا بررسی مدارک
ایجاد فشار برای تصمیمگیری فوری و امضای سریع قرارداد
نداشتن آدرس مشخص، مجوز رسمی یا شماره تماس معتبر. برای دریافت وام فوری، فقط از طریق بانکها، مؤسسات مالی مجاز یا اپلیکیشنهای دارای مجوز بانک مرکزی اقدام کنید.
نه لزوماً؛ نرخ سود به نوع طرح بستگی دارد نه به سرعت پرداخت.
بسته به بانک و نوع طرح، معمولاً بین چند ساعت تا حداکثر ۷۲ ساعت.
بله، برخی بانکها و اپلیکیشنهای آنلاین با ارائه چک صیادی، سفته الکترونیکی یا اعتبارسنجی بانکی، وام فوری بدون ضامن ارائه میدهند.
وام فوری مانند یک چاقوی تیز است؛ اگر از آن بهدرستی استفاده کنید، ابزاری کارآمد برای عبور از مشکلات مالی خواهد بود، اما بیاحتیاطی در استفاده از آن میتواند آسیبهای مالی جدی به همراه داشته باشد. کلید استفاده موفق از این تسهیلات، «برنامهریزی» و «آگاهی» است. بهتر است همیشه پیش از بروز بحران، یک صندوق اضطراری کوچک برای خود ایجاد کنید تا در شرایط دشوار کمتر به استقراض نیاز داشته باشید. با این حال، اگر در موقعیتی قرار گرفتید که دریافت وام فوری تنها راهکار موجود بود، با انتخاب هوشمندانه و بررسی دقیق شرایط، از این تسهیلات برای حفظ ثبات مالی خود استفاده کنید.
آیا تاکنون از خدمات وام فوری استفاده کردهاید؟ تجربه شما از دریافت و بازپرداخت این تسهیلات چگونه بوده است؟
فرض کنید برای دریافت وام اقدام کردهاید، بدهی معوقی هم ندارید، اما گزارش اعتبارسنجی شما رتبه E2 را نشان میدهد. چرا بانکها سابقه مالی شما را پرریسک ارزیابی…
خواندن مطلب
سود سپرده بانکی یکی از روشهای رایج کسب درآمد از سرمایه در ایران است؛ اما همیشه این سؤال مطرح میشود که آیا بانک هنگام پرداخت سود، مالیاتی از…
خواندن مطلب
انرژی یکی از مهمترین کالاهای راهبردی در اقتصاد جهان است. نفت، گاز و برق علاوه بر نقش اساسی در تولید و فعالیت صنایع، جایگاه مهمی در بازارهای مالی…
خواندن مطلب
پایا سیستم الکترونیکی جامعی است که میان تمامی بانکهای کشور فعال بوده و پرداخت الکترونیکی اقساط تسهیلات، پرداخت حقوق و مستمری و پرداخت سود سهام و اوراق بهادار…
خواندن مطلب
تمامی خدماتی که در «سامانه تسویه ناخالص آنی» یا همان ساتنا ارائه میشود در پی گسترش اتوماسیون عملیات بین بانکی پدید آمده است. این سامانه قصد دارد تا…
خواندن مطلب
از جزئیات سامانه پل یعنی سرویس جدید بانک مرکزی برای نقل و انتقال پول چقدر اطلاع دارید؟ در «پل» تا چه مبلغی میتوانید پول منتقل کنید. پل چه…
خواندن مطلب