وقتی گزارش اعتبارسنجی را میبینید و با رتبه اعتباری D2 مواجه میشوید، احتمالاً اولین واکنش این است که بدانید این رتبه دقیقاً از کجا آمده و چه اثری روی تصمیمهای مالی شما دارد. مخصوصاً اگر تصور میکنید بدهی معوق یا چک برگشتی ندارید، دیدن چنین رتبهای میتواند سؤالبرانگیزتر هم باشد.
رتبه اعتباری فقط یک حرف و یک عدد در گزارش مالی نیست؛ پشت آن مجموعهای از سوابق و رفتارهای مالی قرار دارد که گاهی بخشی از آنها برای خود فرد هم چندان روشن نیست. برای همین، اگر رتبه D2 گرفتهاید، قبل از هر اقدامی باید بدانید چه چیزی در شکلگیری آن نقش داشته و کدام رفتارها میتوانند وضعیت اعتباری شما را تغییر دهند. در این مطلب از رده، صفر تا صد رتبه اعتباری D2 را بررسی میکنیم.
رتبه اعتباری D2 یعنی چه؟
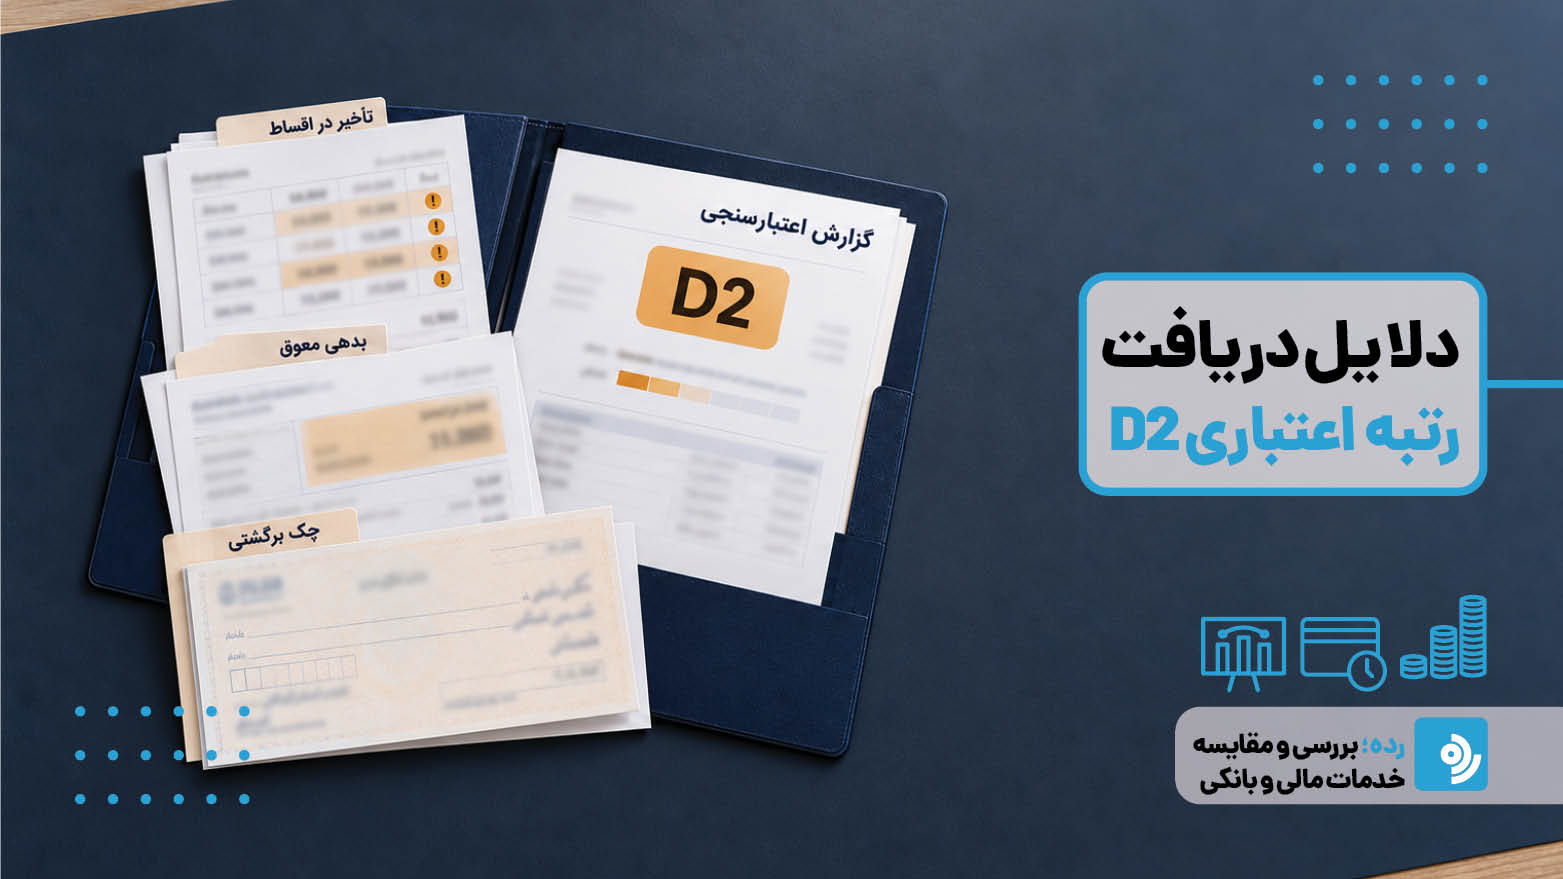
رتبه اعتباری D2 در طبقه D قرار میگیرد؛ طبقهای که در دستهبندی رایج رتبههای اعتباری A1 تا E3، پایینتر از گروههای A وB و C قرار دارد. در نظام رتبهبندی اعتباری، رتبه D2 در بازه امتیازی ۴۸۰ تا ۴۹۹ قرار میگیرد. با این حال، برای تفسیر دقیق رتبه باید به گزارش اعتباری صادرشده و مدل اعتبارسنجی مورد استفاده توجه کرد و صرفاً به یک عدد یا جدول عمومی اکتفا نکرد.
نکته مهم این است که رتبه D2 یک حکم قطعی درباره وضعیت مالی فرد نیست. اعتبارسنجی در اصل ابزاری برای برآورد ریسک بازپرداخت تعهدات است. امتیاز اعتباری بر اساس اطلاعات مالی و سوابق فرد محاسبه میشود و نشان میدهد از نگاه مدل اعتبارسنجی، احتمال ایفای بهموقع تعهدات مالی در چه سطحی قرار دارد.
چه عواملی باعث میشوند رتبه اعتباری D2 بگیریم؟
یک عامل بهتنهایی معمولاً نمیتواند توضیح کاملی برای رتبه اعتباری ارائه دهد. مدل اعتبارسنجی اطلاعات مختلفی را کنار هم قرار میدهد و بر اساس آنها امتیاز اعتباری را محاسبه میکند.
۱) سابقه پرداخت اقساط
نحوه پرداخت تسهیلات یکی از مهمترین بخشهای سابقه اعتباری است. عقب افتادن اقساط و ایجاد بدهی معوق بر سابقه اعتباری اثر منفی دارد. بنابراین اگر فرد در گذشته چندین بار اقساط خود را با تأخیر پرداخت کرده باشد، حتی در صورت تسویه بدهی در زمان استعلام، اثر آن سابقه لزوماً بلافاصله از گزارش اعتباری حذف نمیشود.
۲) چکهای برگشتی
سابقه چک نیز در ارزیابی اعتبار فرد اهمیت دارد. چک برگشتی یکی از عوامل منفی در گزارش اعتباری است، اما رفع سوءاثر چک به معنای آن نیست که تمام سابقه مرتبط با آن بلافاصله از فرآیند اعتبارسنجی ناپدید شود.
به همین دلیل، اگر فردی چک برگشتی داشته اما بعداً آن را رفع سوءاثر کرده است، بهتر است گزارش اعتباری خود را بررسی کند تا مشخص شود اطلاعات مربوط به آن در چه وضعیتی قرار دارد.
۳) بدهیها و تعهدات مالی
وجود تعهدات مالی پرداختنشده یا بدهیهای غیرجاری ریسک اعتباری فرد را افزایش میدهد. در مقابل، پرداخت منظم تعهدات و حفظ سابقه خوشحسابی به ایجاد سابقه اعتباری بهتر کمک میکند.
نکته مهم این است که «نداشتن بدهی در حال حاضر» با «داشتن سابقه اعتباری خوب» یکی نیست. شاید فرد تمام بدهیهای فعلی خود را تسویه کرده باشد، اما سوابق قبلی همچنان در ارزیابی اعتباری او اثر داشته باشند.
۴) وضعیت مالیاتی
وضعیت پرداخت مالیات نیز در ارزیابی اعتباری فرد مؤثر است. بنابراین اعتبارسنجی فقط به وام و چک محدود نیست و اطلاعات مالی گستردهتری در محاسبه امتیاز اعتباری نقش خواهند داشت. اگر بدهی یا تعهد مالیاتی دارید، بهتر است آن را پیگیری کنید و وضعیت پرونده مالیاتی خود را بهروز نگه دارید.
۵) محکومیتهای مالی
محکومیتهای مالی نیز در ارزیابی اعتبار فرد اثرگذار هستند. منظور از محکومیت مالی، صرفاً داشتن بدهی یا عقبافتادن یک قسط نیست؛ بلکه سابقهای است که در نتیجه یک پرونده مالی و صدور حکم قضایی ایجاد شده باشد. برای مثال، اگر فردی در یک پرونده مالی محکوم شده باشد، این سابقه بهعنوان یکی از اطلاعات مؤثر در ارزیابی اعتباری او در نظر گرفته میشود. بنابراین شاید فرد در زمان دریافت گزارش، هیچ قسط معوق یا چک برگشتی فعالی نداشته باشد، اما یک سابقه مالی قضایی همچنان در ارزیابی اعتبار او اثر داشته باشد.
آیا داشتن رتبه اعتباری D2 یعنی حتماً بدهکار هستید؟
خیر. D2 را نباید معادل «بدهکار بودن» دانست. رتبه اعتباری حاصل ترکیب اطلاعات مختلف است و سابقه گذشته نیز در آن نقش دارد. شاید فرد در زمان دریافت گزارش هیچ قسط معوق یا چک برگشتی فعالی نداشته باشد، اما به دلیل سابقه پرداخت نامنظم، اطلاعات مالی یا سایر دادههای مؤثر، همچنان رتبه پایینی داشته باشد. به همین دلیل، برای فهمیدن علت D2 بهتر است به جای حدس زدن، جزئیات گزارش اعتباری بررسی شود.
آیا با رتبه اعتباری D2 میتوان وام گرفت؟
داشتن رتبه اعتباری D2 به خودی خود به معنای ممنوعیت دریافت وام نیست. تصمیم نهایی درباره اعطای تسهیلات به سیاست بانک یا مؤسسه اعتباری، نوع تسهیلات، مبلغ، وثایق، درآمد و سایر شرایط متقاضی بستگی دارد.
اعتبارسنجی یکی از ابزارهای ارزیابی ریسک است و بانک اطلاعات اعتباری را در کنار سایر اطلاعات متقاضی بررسی میکند. بنابراین نمیتوان گفت هر فرد دارای رتبه اعتباری D2 حتماً وام میگیرد یا حتماً درخواست او رد میشود.
در عمل، هرچه ریسک اعتباری فرد بالاتر باشد، فرآیند دریافت تسهیلات او به شرایط و بررسیهای بیشتری نیاز خواهد داشت.
تفاوت رتبه اعتباری D1 و D2 و D3 چیست؟
هر سه رتبه در گروه D قرار دارند، اما در تقسیمبندی امتیازی رایج در سه سطح مختلف قرار میگیرند. در یک طبقهبندی منتشرشده، D1 حدود ۵۰۰ تا ۵۱۹، D2 حدود ۴۸۰ تا ۴۹۹ و D3 حدود ۴۶۰ تا ۴۷۹ در نظر گرفته شدهاند.
بنابراین D2 را نمیتوان صرفاً با یک عنوان کلی مثل «بد» توضیح داد. تفاوت اصلی این رتبهها در امتیاز اعتباری و سطح ریسک برآوردشده در مدل است.
از طرف دیگر، نباید تصور کرد که جابهجایی از رتبه اعتباری D2 به D1 صرفاً با پرداخت یک بدهی اتفاق میافتد. تغییر رتبه تابع اطلاعات جدیدی است که وارد مدل اعتبارسنجی میشود و نحوه اثرگذاری آن به مدل و سوابق فرد بستگی دارد.
چگونه رتبه اعتباری D2 را بهتر کنیم؟
برای افزایش رتبه اعتباری، راه میانبری که صرفاً با پرداخت یک مبلغ یا انجام یک استعلام رتبه را تغییر دهد وجود ندارد. مسیر منطقی، اصلاح رفتارهای مالی و برطرف کردن عوامل منفی موجود در گزارش است.
۱) اقساط را منظم پرداخت کنید
اگر در حال پرداخت تسهیلات هستید، مهمترین اقدام، جلوگیری از ایجاد تأخیر جدید است. پرداخت منظم اقساط باعث میشود سابقه جدید شما برخلاف سابقه تأخیرهای گذشته ثبت شود.
۲) چکهای برگشتی را تعیین تکلیف کنید
اگر چک برگشتی دارید، وضعیت آن را پیگیری و در صورت امکان رفع سوءاثر کنید. اما انتظار نداشته باشید که این اقدام بهتنهایی و بلافاصله رتبه را چند پله جابهجا کند. رفع مشکل موجود، اولین قدم است؛ بهبود سابقه اعتباری به رفتار مالی در ادامه مسیر نیز وابسته است.
۳) بدهیهای مالیاتی را جدی بگیرید
اگر بدهی یا پرونده مالیاتی دارید، وضعیت آن را بررسی و تعیین تکلیف کنید. بیتوجهی به تعهدات مالیاتی در ارزیابی اعتباری اثر خواهد داشت.
۴) همه تعهدات مالی را همزمان مدیریت کنید
داشتن چندین تعهد مالی و ناتوانی در مدیریت زمان پرداخت آنها میتواند احتمال ایجاد تأخیر را بالا میبرد. قبل از قبول تعهد جدید، مجموع اقساط و پرداختهای ماهانه خود را با درآمد واقعیتان مقایسه کنید. هدف فقط گرفتن وام بیشتر نیست؛ هدف این است که سابقه پرداخت شما بهمرور منظمتر شود.
۵) گزارش اعتباری را بررسی کنید
اگر فکر میکنید رتبه اعتباری D2 با وضعیت فعلی شما سازگار نیست، ابتدا گزارش اعتباری را دریافت و جزئیات آن را بررسی کنید. شاید علت رتبه پایین، یک بدهی قدیمی، سابقه چک، تأخیر در پرداخت اقساط یا اطلاعات دیگری باشد که از وجود آن اطلاع ندارید. بدون مشاهده گزارش، تلاش برای اصلاح رتبه بیشتر شبیه حدس زدن است.
اگر هیچ وام یا چک برگشتی نداشته باشیم، آیا باز هم ممکن است D2 شویم؟
نداشتن وام یا چک برگشتی بهتنهایی تضمینکننده رتبه بالا نیست.
مدل اعتبارسنجی اطلاعات مختلفی را برای ارزیابی وضعیت اعتباری فرد در نظر میگیرد و مواردی مانند سابقه بازپرداخت تسهیلات، چک، مالیات، محکومیتهای مالی و برخی اطلاعات دیگر در محاسبه امتیاز مؤثر هستند. علاوه بر این، نداشتن سابقه اعتباری کافی با داشتن سابقه اعتباری مثبت یکسان نیست.
بنابراین اگر رتبه اعتباری D2 گرفتهاید اما تصور میکنید هیچ سابقه منفی ندارید، بهترین کار بررسی جزئیات گزارش است، نه این که صرفاً به نبود چک برگشتی یا بدهی فعلی استناد کنید.
آیا با زودتر پرداخت کردن قسط، رتبه اعتباری سریع بالا میرود؟
نه لزوما. پرداخت زودتر از موعد قسط با پرداخت منظم و بهموقع متفاوت است و نباید تصور کرد که هرچه اقساط را زودتر پرداخت کنید، رتبه اعتباری به همان نسبت سریعتر افزایش پیدا میکند.
آنچه اهمیت بیشتری دارد، ایجاد یک سابقه پایدار از پرداخت بهموقع تعهدات است. مدل اعتبارسنجی رفتار مالی را در طول زمان بررسی میکند و تغییر رتبه معمولاً نتیجه یک رفتار منفرد نیست.
رتبه اعتباری D2 چه مدت باقی میماند؟
نمیتوان یک زمان ثابت مانند «سه ماه» یا «شش ماه» تعیین کرد.
رتبه اعتباری با ورود اطلاعات جدید و تغییر وضعیت سوابق مالی تغییر میکند، اما زمان و میزان تغییر آن به نوع سابقه، دادههای جدید و مدل محاسبه امتیاز بستگی دارد. بنابراین وعدههایی مانند «رتبه اعتباری D2 را در چند روز به Bیا A تبدیل میکنیم» مبنای قابل اتکایی ندارد.
بهخصوص اگر یک سابقه منفی در گذشته وجود داشته باشد، تسویه آن به معنای پاک شدن فوری تمام اثر سابقه از ارزیابی اعتباری نیست.
آیا اعتراض به رتبه اعتباری D2 امکانپذیر است؟
اگر اطلاعات موجود در گزارش اعتباری اشتباه، ناقص یا مربوط به فرد دیگری باشد، موضوع باید از مسیرهای رسمی مربوط به اصلاح اطلاعات پیگیری شود.
تفاوت مهمی بین اعتراض به اطلاعات گزارش و اعتراض به نتیجه مدل اعتبارسنجی وجود دارد. اگر اطلاعات پایه اشتباه باشد، اصلاح منبع داده ضروری است؛ اما صرفاً پایین بودن رتبه به این معنا نیست که نتیجه اعتبارسنجی اشتباه است. بنابراین قبل از اعتراض به گزارش اعتبارسنجی، آن را دقیق بررسی کنید و مشخص کنید دقیقاً کدام اطلاعات را نادرست میدانید.