

بانک از شما اعتبارسنجی خواسته؟
استعلام اعتبارسنجی بانکی
آنلاین و سریع
کد ملی و شماره همراه خودتان را وارد کنید.
شماره همراه باید به نام صاحب کد ملی باشد.
- ۱ ورود
- ۲ ثبت درخواست
- ۳ دریافت گزارش
قبلاً درخواست دادهاید؟ پیگیری گزارش من
کمک لازم دارم
شروع و پیگیری درخواست
برای استعلام چه اطلاعاتی لازم است؟
در سرویس اعتبارسنجی، کد ملی و شماره موبایل وارد میکنید. سیمکارت باید به نام صاحب همان کد ملی باشد؛ کد تأیید نیز به همان شماره ارسال میشود.
دریافت گزارش هزینه دارد؟
بله؛ مبلغ این نمونه ۸٬۸۰۰ تومان است. پیش از پرداخت، عنوان سرویس و مبلغ نهایی را در حساب کاربری بررسی کنید.
کتابچه وام همان گزارش اعتبارسنجی است؟
خیر. کتابچه وام راهنمای تسهیلات است؛ گزارش اعتبارسنجی، رتبه و سوابق اعتباری شما را نشان میدهد. برای دیدن رتبه، سرویس «اعتبارسنجی» را انتخاب کنید.
گزارشم را از کجا پیدا کنم؟
با همان حسابی که درخواست را ثبت کردهاید وارد رده شوید و به سرویس «اعتبارسنجی» بروید. اگر نتیجه قابل مشاهده نیست، درخواست را از پشتیبانی همان حساب پیگیری کنید.
میتوانم از گوشی خودم برای همسرم استعلام بگیرم؟
شماره موبایل واردشده باید به نام صاحب کد ملیِ مورد استعلام باشد. برای گزارش همسرتان، اطلاعات خود او را وارد کنید و تأیید پیامکی را با اطلاع و رضایت او انجام دهید.
پرداخت کردهام، ولی هنوز موجودی یا گزارش را نمیبینم؛ چه کنم؟
ابتدا تراکنش و موجودی را در همان حسابی که پرداخت را انجام دادهاید بررسی کنید. اگر پرداخت ثبت نشده یا درخواست نتیجه ندارد، زمان پرداخت و شماره پیگیری رسید را در تیکت پشتیبانی بنویسید تا بررسی شود.
کد پیامکی آمده، اما لینک گزارش نیامده؛ از کجا نتیجه را ببینم؟
دریافت کد تأیید بهتنهایی به معنی صدور گزارش نیست. ادامه مراحل و نتیجه درخواست را در سرویس «اعتبارسنجی» حساب خود بررسی کنید؛ اگر نتیجه قابل مشاهده نیست، از پشتیبانی پیگیری کنید.
مدتی از ثبت درخواست گذشته، اما گزارش هنوز آماده نیست؛ چه کنم؟
وضعیت درخواست را از همان حساب کاربری بررسی کنید. اگر درخواست معطل مانده یا خطا دارد، شماره پیگیری و زمان ثبت آن را به پشتیبانی بدهید تا وضعیت بررسی شود.
رتبه و اطلاعات گزارش
اقساط را تسویه کردهام؛ چرا رتبهام هنوز تغییر نکرده؟
تسویه بدهی و تغییر رتبه الزاماً همزمان نیستند. تاریخ گزارش و وضعیت بدهی ثبتشده را بررسی کنید؛ اگر بدهی تسویهشده همچنان در گزارش آمده، برای بررسی مغایرت از مسیر اعتراض به گزارش اقدام کنید.
اطلاعات گزارش اشتباه است یا بدهی تسویهشده هنوز نمایش داده میشود؛ چه کنم؟
مورد مغایرت را مشخص کنید و مدارک تسویه یا اصلاح اطلاعات را آماده داشته باشید. برای آشنایی با مسیر پیگیری، راهنمای اعتراض به گزارش اعتبارسنجی را بخوانید.
چک برگشتی و قسط عقبافتاده ندارم؛ چرا رتبهام پایین است؟
نبود چک برگشتی یا قسط معوق بهتنهایی دلیل رتبه را مشخص نمیکند. سوابق تسهیلات، تعهدات ضمانت و تاریخ گزارش را هم بررسی کنید؛ اگر اطلاعاتی نادرست است، موضوع را از مسیر اعتراض پیگیری کنید.
با رتبه C2 چه وامی میتوانم بگیرم؟
رتبه C2 بهتنهایی مبلغ یا نوع وام را مشخص نمیکند. شرایط طرح و بانک، درآمد، توان بازپرداخت و تضامین هم در بررسی درخواست اثر دارند؛ گرفتن گزارش به معنی تأیید وام نیست.
راهنمای کامل اعتبارسنجی بانکی
اگر درباره مراحل، رتبه یا اطلاعات گزارش سؤال دارید، از فهرست زیر بخش موردنیازتان را پیدا کنید.
فیلم آموزش دریافت رتبه اعتباری از رده
اول از همه باید بدانیم سامانه اعتبار سنجی چه کاری انجام میدهد؟ این سامانه در واقع با بررسی رفتار بانکی و انجام تعهدات مالی افراد و دادن امتیاز به آنها مشتری بدحساب را از مشتری خوشحساب تشخیص میدهد. اگر قصد اعتبار سنجی بانکی یک فرد را دارید، با دادن اطلاعات هویتی او میتوانید سوابق مالیاش را بررسی کنید. بانکها و مؤسسات مالی و اعتباری هم از این روش برای استعلام رتبه اعتباری متقاضیان وام استفاده میکنند. طبیعتا هر کسی رتبه اعتباری پایینتری داشته باشد، شانساش برای گرفتن تسهیلات کمتر خواهد بود.
پرسشهای عمومی را در بخش دیدگاهها مطرح کنید؛ برای پیگیری درخواست ثبتشده، از پشتیبانی حساب کاربری استفاده کنید.
آموزش دریافت گزارش اعتبارسنجی در رده
آموزش تصویری مراحل اعتبار سنجی اشخاص حقیقی در رده
1. ابتدا وارد لینک my.rade.ir شوید و در منوی پیشخان بر روی گزینه «استعلامها» و سپس «استعلام اعتبار سنجی » کلیک کنید.
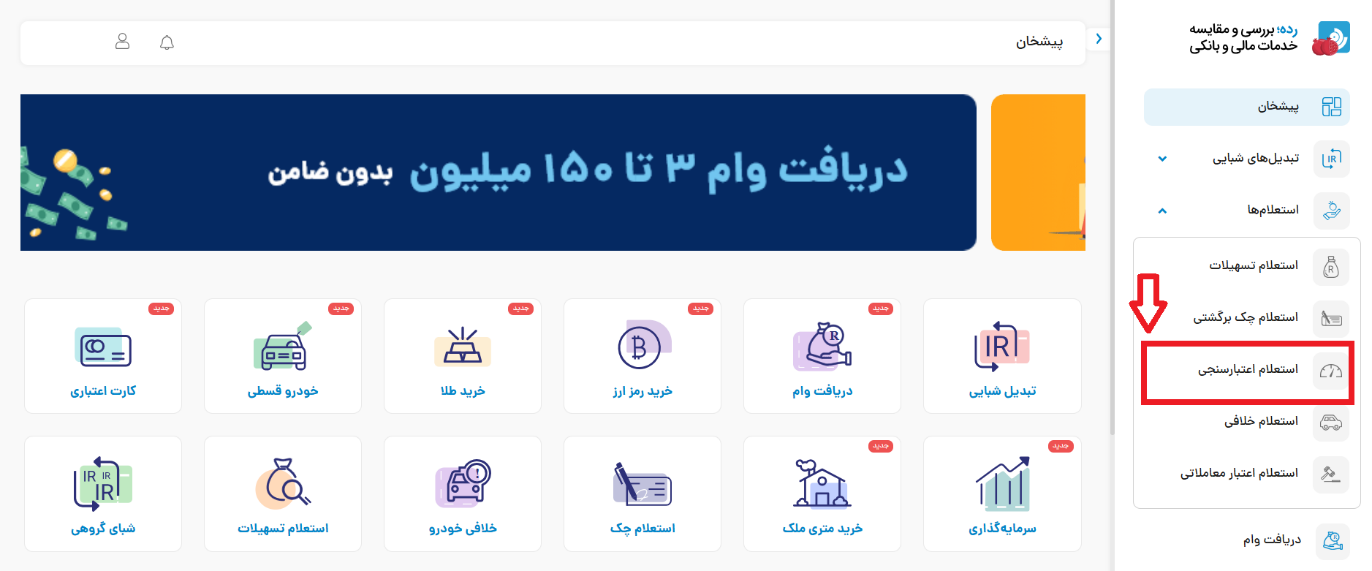
2. در مرحله بعد باید کد ملی و شماره موبایل فردی که قصد دارید استعلام اعتبار سنجی را بگیرید، وارد کنید. دقت بفرمایید که شماره همراه و کد ملی واردشده باید متعلق به یک شخص باشد تا دریافت نتیجه استعلام اعتبار سنجی امکانپذیر باشد.
هزینه استعلام: مبلغ نهایی گزارش را پیش از پرداخت در سرویس اعتبارسنجی بررسی کنید.
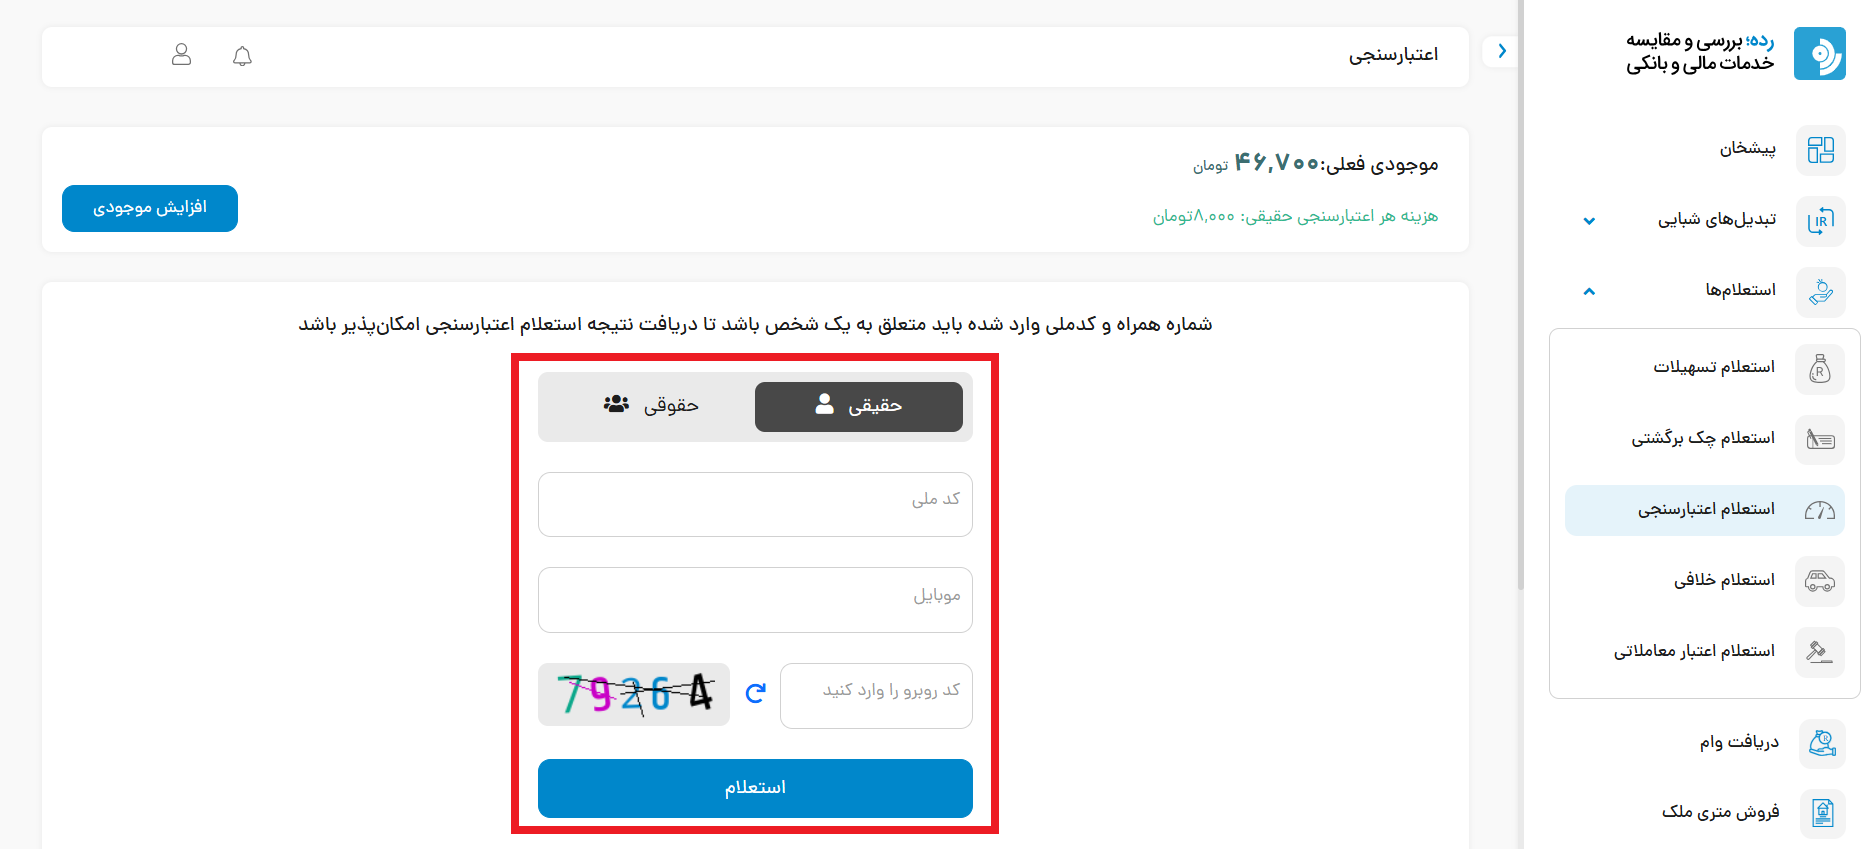
3. در این مرحله باید کد تایید پیامکشده را وارد کرده و بر روی گزینه «دریافت گزارش اعتبار سنجی » کلیک کنید.
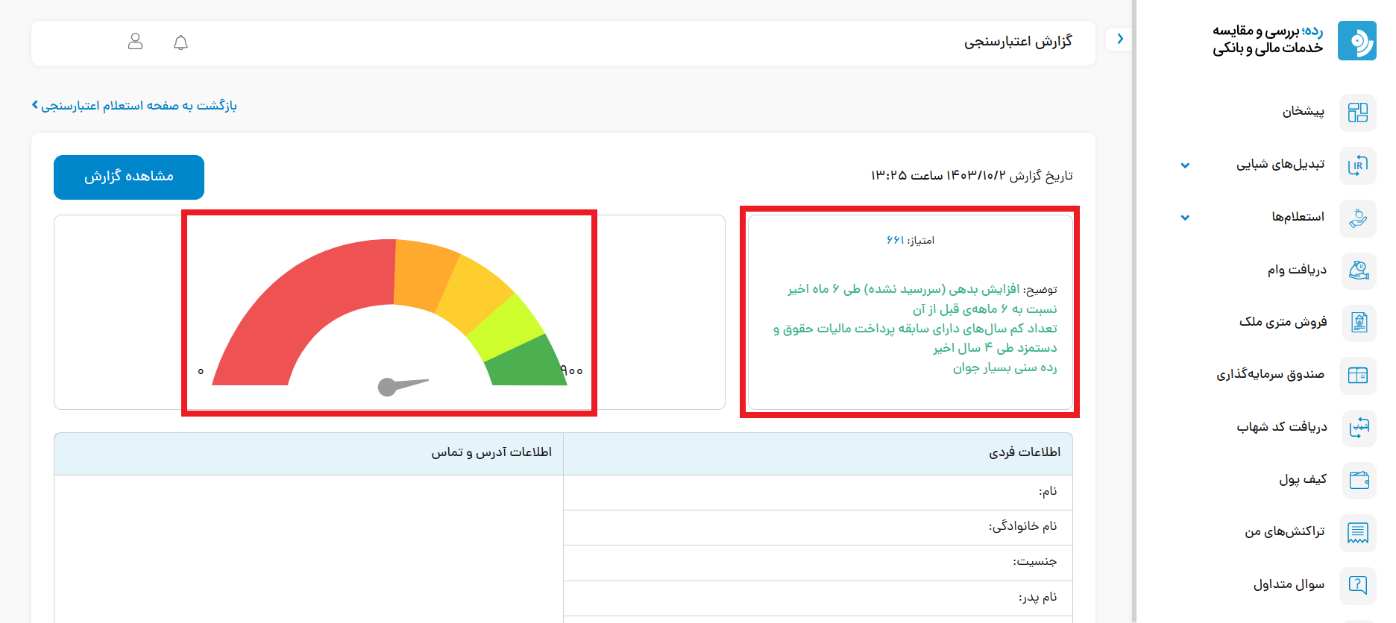
4. پس از تکمیل مراحل و پردازش درخواست، گزارش اعتبارسنجی بانکی شما قابل مشاهده خواهد بود. همانطور که در تصویر زیر میبینید، مقدار امتیاز، توضیحات تکمیلی، نمودار وضعیت اعتبار سنجی و اطلاعات فردی در این صفحه قابل مشاهده است. همچنین، برای دریافت فایل کامل گزارش اعتبار سنجی بانک مرکزی باید بر روی گزینه «مشاهده گزارش» کلیک کنید تا فرآیند دانلود آغاز شود.
اعتبارسنجی چیست و رتبه اعتباری یعنی چه؟
اعتبارسنجی فرآیندی است که طی آن رفتار مالی، سابقه پرداخت اقساط و وضعیت بدهیهای شما در سیستم بانکی بررسی میشود تا مشخص شود چقدر مشتری خوشحساب و قابل اعتمادی هستید. این فرآیند مبنای تعیین رتبه اعتباری شماست.
رتبه اعتباری یک نمره بین ۰ تا ۹۰۰ است که نشان میدهد چقدر مشتری خوشحساب و خوشقولی برای بانکها هستید! این عدد با توجه به کارهایی مثل پرداخت بهموقع قسطها، نداشتن چک برگشتی و تسویه بدهیها تعیین میشود. خلاصه اینکه؛ هرچه امتیاز اعتباریتان بالاتر باشد، بانکها هم بیشتر به شما اعتماد میکنند و راحتتر به شما وام میدهند.
رتبه اعتباری در گزارش اعتبار سنجی
گزارش ارزیابی براساس پارامترهای مختلفی، اهلیت اعتباری شخص را مورد سنجش قرار میدهد و براساس آن، نمرهای را برای شخص محاسبه میکند. همچنین براساس نمره محاسبهشده، رتبهای را به شخص اختصاص میدهد که این رتبه از A1 (ریسک خیلی پایین) شروع شده و به E3 (ریسک خیلی بالا) ختم میشود. لازم به ذکر است که با حرکت از A1 به E3 ریسک اعتباری شخص افزایش مییابد.
| رتبه اعتباری | حد پایین امتیاز | حد بالا امتیاز | میزان ریسک |
|---|---|---|---|
| رتبه A1 | ۶۸۰ | ۹۰۰ | خیلی پایین |
| رتبه A2 | ۶۶۰ | ۶۷۹ | خیلی پایین |
| رتبه A3 | ۶۴۰ | ۶۵۹ | خیلی پایین |
| رتبه B1 | ۶۲۰ | ۶۳۹ | پایین |
| رتبه B2 | ۶۰۰ | ۶۱۹ | پایین |
| رتبه B3 | ۵۸۰ | ۵۹۹ | پایین |
| رتبه C1 | ۵۶۰ | ۵۷۹ | متوسط |
| رتبه C2 | ۵۴۰ | ۵۵۹ | متوسط |
| رتبه C3 | ۵۲۰ | ۵۳۹ | متوسط |
| رتبه D1 | ۵۰۰ | ۵۱۹ | بالا |
| رتبه D2 | ۴۸۰ | ۴۹۹ | بالا |
| رتبه D3 | ۴۶۰ | ۴۷۹ | بالا |
| رتبه E1 | ۴۴۰ | ۴۵۹ | خیلی بالا |
| رتبه E2 | ۴۲۰ | ۴۳۲ | خیلی بالا |
| رتبه E3 | ۰ | ۴۱۹ | خیلی بالا |
رتبه اعتباری در بانک مرکزی چگونه طبقهبندی میشود؟
رتبه اعتباری هر فرد در سامانه اعتبارسنجی یکپارچه بانک مرکزی، بر اساس استاندارد A تا E تعیین میشود و هر رتبه به سه زیرگروه ۱، ۲ و ۳ تقسیم میشود:
- A1 تا A3: بالاترین سطح اعتبار؛ سابقه بازپرداخت کاملاً مثبت
- B1 تا B3: اعتبار خوب با کمی تأخیر جزئی در گذشته
- C1 تا C3: اعتبار متوسط؛ ریسک نسبی برای بانک
- D1 تا D3: اعتبار ضعیف؛ سابقه تأخیر یا بدهی معوق
- E1 تا E3: E1 تا E3: پایینترین سطح اعتبار و ریسک اعتباری بسیار بالا؛ این رتبهها میتوانند شانس دریافت تسهیلات را کاهش دهند یا باعث درخواست تضامین و بررسیهای بیشتر از سوی بانک شوند.
بانکها به مشتریان با رتبه A یا B تسهیلات با شرایط بهتر ارائه میدهند.
نکته: رتبهبندی با توجه به پارامترهای امتیازی محاسبهشده، وضعیت اعتباری هر شخص را به صورت ریسک خیلی پایین، ریسک پایین، ریسک متوسط، ریسک بالا و ریسک خیلی بالا تفسیر میکند.
با هر رتبه اعتباری چه تسهیلاتی میتوان گرفت؟
رتبه اعتباری یکی از معیارهایی است که بانکها و مؤسسات مالی برای بررسی ریسک پرداخت وام و تسهیلات در نظر میگیرند، اما بهتنهایی تعیینکننده تأیید یا رد درخواست وام نیست. بهطور کلی رتبههای A و B نشاندهنده ریسک اعتباری کمتر هستند و میتوانند شانس دریافت تسهیلات با شرایط بهتر را افزایش دهند. در رتبههای C، D و E ممکن است بانک برای اعطای تسهیلات بررسی بیشتری انجام دهد یا ضمانت و وثیقه بیشتری درخواست کند. مبلغ و نوع وامی که میتوانید دریافت کنید علاوه بر رتبه اعتباری به عواملی مانند درآمد، توان بازپرداخت، بدهیهای جاری، شرایط بانک و نوع تسهیلات نیز بستگی دارد.
فاقد رتبه اعتباری یعنی چه؟
اگر در گزارش اعتبارسنجی با عبارت «فاقد رتبه اعتباری» مواجه شدید، لزوماً به این معنا نیست که بدحساب هستید. در بعضی موارد اطلاعات و سابقه اعتباری کافی برای محاسبه رتبه فرد وجود ندارد؛ برای مثال ممکن است شخص سابقه مشخصی از دریافت و بازپرداخت تسهیلات نداشته باشد. در چنین شرایطی بانک نمیتواند فقط بر اساس رتبه اعتباری درباره میزان ریسک فرد تصمیم بگیرد و ممکن است برای اعطای وام، اطلاعات مالی یا تضامین دیگری را نیز بررسی کند.
گزارش سامانه اعتبارسنجی «رده» چه اطلاعاتی دارد؟
شاید برایتان این سؤال پیش بیاید که در سامانه اعتبارسنجی چه اطلاعاتی در اختیار شما قرار میگیرد. جدول زیر همه اطلاعات و سوابقی را نشان میدهد که از طریق سامانه اعتبارسنجی رده امکان به دست آوردنش را دارید.
| اطلاعات هویتی | شماره ملی، نام و نامخانوادگی، نام پدر، جنسیت، تاریخ تولد، محل تولد، وضعیت تأهل، شماره تماس، نشانی |
|---|---|
| سابقه اعتباری | اطلاعات تسهیلات دریافتی، نحوه بازپرداخت اقساط، سوابق مثبت و منفی در عمل به تعهدات مستقیم و غیرمستقیم |
| آمار استعلام | اینکه شما به چه میزان در معرض استعلام از سامانه اعتبارسنجی قرار داشتهاید و چه تعداد مراجعه به بانکها و مؤسسات مالی داشتهاید |
| تعهدات عمومی | سوابق منفی نزد سازمانهای دیگر از جمله چک برگشتی، بدهی به مالیات و بدهی به گمرک |
| ضمانتها | گزارش کامل وضعیت اعتباری ضامنهای قراردادهای مختلف مشتری |
| تغییر اطلاعات مشتری | گزارش تفصیلی در خصوص تغییرات اطلاعات مهم مرتبط با مشتری مانند تغییرات اطلاعات آدرس مشتری در بانکهای مختلف، تغییرات مربوط به اطلاعات هویتی، تغییرات مربوط به انواع وضعیتهای منفی مشتری |
| اتصال به سامانه بانکهای اطلاعاتی | امکان اتصال سامانه به سایر بانکهای اطلاعاتی موجود در کشور جهت درج سوابق منفی هویتی مشتری |
چگونه گزارش اعتبارسنجی را بخوانیم؟
هنگام مشاهده گزارش اعتبارسنجی فقط به عدد امتیاز یا رتبه A تا E توجه نکنید. وضعیت تسهیلات و اقساط، بدهیهای سررسیدشده، چکهای برگشتی، تعهداتی که بهعنوان ضامن دارید و تعداد استعلامهای اعتباری نیز بخشهای مهم گزارش هستند. بررسی این اطلاعات کمک میکند متوجه شوید چه عواملی میتوانند روی وضعیت اعتباری شما اثر گذاشته باشند. اگر رتبه شما پایینتر از انتظار است، ابتدا سوابق منفی و تعهدات ثبتشده در گزارش را بررسی کنید.
پیشنهاد رده: بعد از دریافت گزارش، ابتدا رتبه و امتیاز اعتباری را ببینید و سپس وضعیت تسهیلات، بدهیهای معوق، ضمانتها و سوابق منفی را بررسی کنید تا دلیل احتمالی کاهش امتیاز مشخص شود.
اگر اطلاعات گزارش اعتبارسنجی اشتباه باشد چه کنیم؟
اگر در گزارش اعتباری خود اطلاعات نادرستی مانند بدهی تسویهشده، چک رفع سوءاثر شده یا اطلاعات اشتباه دیگری مشاهده کردید، امکان ثبت اعتراض به گزارش اعتبار سنجی وجود دارد. طبق مقررات، مشتری میتواند حداکثر تا یک ماه پس از صدور گزارش اعتباری اعتراض خود را از طریق درگاه مربوط به شرکت اعتبارسنجی ثبت و پیگیری کند. بنابراین بهتر است بعد از دریافت گزارش، اطلاعات آن را دقیق بررسی کنید و در صورت مشاهده مغایرت، موضوع را در مهلت مقرر پیگیری کنید.
آیا اعتبارسنجی بانک مرکزی رایگان است؟
خیر. طبق مقررات بانک مرکزی، دریافت گزارش اعتبارسنجی هزینهبردار است و تعرفه آن بسته به نوع گزارش (پایه، استاندارد یا جامع) متفاوت است. پیش از وارد کردن اطلاعات هویتی، نوع سرویس، هزینه و مرجع ارائه گزارش را بررسی کنید.
هشدار: مراقب سایتهای اعتبارسنجی جعلی باشید
در سالهای اخیر سایتها و اپلیکیشنهای زیادی با ادعای «اعتبارسنجی رایگان و آنی» شکل گرفتهاند که هیچ ارتباطی با سامانه رسمی بانک مرکزی ندارند. این پلتفرمها اطلاعات هویتی کاربر (کد ملی، شماره موبایل) را جمعآوری میکنند بدون آنکه گزارش واقعی ارائه دهند. برای اطمینان، همیشه از درگاههای رسمی و معتبر مانند my.rade.ir برای استعلام استفاده کنید.
عوامل تاثیرگذار در رتبه اعتباری مشتریان
- رفتار در بازپرداخت تسهیلات قبلی مشتری: عدم پرداخت یا تاخیر در پرداخت تسهیلات پیشین، بیشترین تاثیر را در کاهش امتیاز و رتبه اعتباری مشتری خواهد داشت.
- توانایی محرزشده در بازپرداخت تسهیلات: مشتریانی که توانایی خود را در بازپرداخت تسهیلات با مبالغ بیشتر را قبلا نشان دادهاند، امتیاز بالاتری خواهند داشت.
- اطلاعاتی کمی از قبیل تعداد درخواست اعتبار سنجی ، تعداد ضمانتها و غیره: تعداد غیرعادی درخواست اعتبار سنجی بانک مرکزی در کنار بدهیهای معوق معنای خوبی برای ارزیابی مشتری بانک نخواهد بود.
- تنوع تسهیلاتی: تنوع تسهیلاتی (قرضالحسنه، مشارکت مدنی و غیره) یک مشتری درگذشته منجر به افزایش رتبه اعتباری میشود.
- بدهی بانکی: مشتریانی که دارای بدهی فعلی هستند امتیاز کمتری خواهد داشت.
آیا ضامن شدن روی رتبه اعتباری اثر دارد؟
ضمانت وام دیگران یکی از تعهدات مالی مهمی است که باید هنگام بررسی وضعیت اعتباری به آن توجه کرد. سابقه و وضعیت قراردادهایی که فرد در آنها نقش ضامن دارد میتواند در گزارش اعتباری ثبت شود. به همین دلیل قبل از قبول ضمانت، بهتر است از توان بازپرداخت و سابقه مالی وامگیرنده مطمئن شوید؛ زیرا ایجاد بدهی یا مشکل در قراردادی که شما ضامن آن هستید میتواند در ارزیابی تعهدات مالی شما اهمیت داشته باشد.
عوامل کاهش رتبه اعتباری
دلایل زیر منجر به کاهش شدید رتبه اعتباری مشتریان بانکها میشود:
- دارای 11 ماه یا بیشتر با وضعیت منفی (سررسید گذشته، معوق و مشکوک الوصول) در 24ماه گذشته
- دارای 10 ماه یا بیشتر با وضعیت منفی (سررسید گذشته، معوق و مشکوک الوصول) در قرارداد جاری در 24 ماه گذشته
- دارای بدهی سررسیدشده پرداخت نشده خیلی زیاد در 3 ماه گذشته
- دارای بدهی سررسیدشده پرداخت نشده خیلی زیاد در 12 ماه گذشته
- دارای 3 قرارداد با تخلف و نداشتن قراردادهای خاتمه یافته در 5 سال گذشته
آیا سابقه اعتباری قابل جبران است؟
اگر اقساط تسهیلات خود را بهموقع پرداخت کردهاید و سابقه چک برگشتی، بدهی و موارد اینچنینی ندارید که سابقه اعتباری شما مثبت است و نگرانی نداشته باشید. اما اگر سابقه این را دارید که اقساط خود را بهموقع یا اصلاً پرداخت نکردهاید یا چک برگشتی دارید، میتوانید با تسویه معوقات و پرداخت بهموقع اقساط آتی، سابقه اعتباری خود را مثبت کنید.
اگر میخواهید شناسنامه اعتباری شما مثبت باشد، حتماً این موارد را رعایت کنید:
- دقت و عدم تأخیر در بازپرداخت اقساط تسهیلات.
- پایبندی به تعهدات مالی خود نسبت به بخشهای مختلف ازجمله بانکها، سازمان مالیاتی، گمرک و غیره.
- برای دریافت تسهیلات مراجعات متعدد و درخواستهای زیاد به شعب بانکها نداشته باشید.
- تسهیلات اعتباری با اقساط بیشازحد توان مالی خود دریافت نکنید.
نکته: در مدل قبلی، وضعیت اعتباری فرد فقط در سیستم بانکی سنجیده میشد، یعنی بیشتر بر پرداخت اقساط وام و چکهای وصولشده یا نشده تمرکز داشت. اما در مدل جدید تمامی سوابق مالی فرد اعم از پرداخت مالیات، قبض، جریمههای راهنمایی و رانندگی، پروندههای مالی در قوه قضائیه و… به اعتبار سنجی اضافه شده است.
بعد از تسویه بدهی چه زمانی اطلاعات اعتبارسنجی بهروز میشود؟
تسویه بدهی یا رفع سوءاثر از یک سابقه منفی لزوماً به معنی تغییر آنی رتبه اعتباری نیست. طبق مقررات مربوط به اعتراض به گزارشهای اعتباری، پس از تسویه تسهیلات غیرجاری، رفع سوءاثر از چک برگشتی یا اصلاح سایر موارد مؤثر بر نمره اعتباری، حداکثر زمان پیشبینیشده برای بهروزرسانی این اطلاعات توسط شرکت اعتبارسنجی ۱۰ روز کاری است. بعد از بهروزرسانی اطلاعات، رتبه اعتباری بر اساس مجموع سوابق و اطلاعات موجود محاسبه میشود؛ بنابراین نباید انتظار داشت صرفاً با تسویه یک بدهی، رتبه فرد بلافاصله به بالاترین سطح برسد.
چطور رتبه اعتباری خود را بهبود دهیم؟
اقساط وامها و تسهیلات را سر موعد پرداخت کنید
- از ضمانت افرادی که سابقه بازپرداخت نامشخص دارند خودداری کنید
- چکهای خود را با دقت مدیریت کنید تا برگشت نخورند
- با دریافت و بازپرداخت بهموقع تسهیلات خرد، سابقه اعتباری مثبت بسازید
- از خدمات خرید اعتباری (BNPL) بهصورت منظم استفاده کنید
- برای راهنمای کاملتر، مقاله [چگونه نمره اعتباری خود را بهبود دهیم] را مطالعه کنید.
مفهوم گزارش ارزیابی از مجموع گزارشهای اعتبار سنجی چیست؟
این گزارش در جهت تصمیمسازی و تکمیل فرآیند استعلامات توسط بانکها اخذ میشود. در گزارش ارزیابی با توجه به امتیازهای اکتسابی توسط سامانه تحلیل و مشتری بانک از منظر درجه خوش حسابی اعلام میشود. یعنی در واقع با استفاده از سابقه گذشته رفتار اعتباری مشتری بانک، رفتار احتمالی او در آینده پیش بینی میشود.
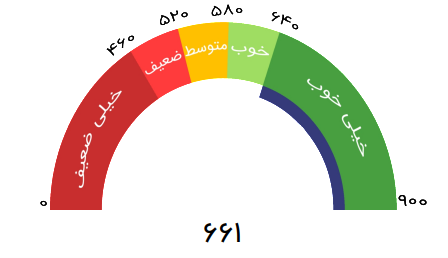
به عنوان مثال، اگر امتیاز فردی 661 باشد، رتبه اعتباری او A2 خواهد بود و در رتبهبندی در جایگاه خیلی خوب قرار میگیرد.
اگر این رفتارهای مالی را داشته باشید، دیگر نیازی به محاسبه جزئی امتیاز نیست؛ چراکه نتیجه آن چیزی جز کسب رتبه اعتباری بسیار پایین نخواهد بود.
منظور چیست؟ در واقع مجموعه ای از قواعد هستند که در صورتی که هر یک از آنها در مورد یک شخص صدق نماید، یک نمره کلی اعتباری که از پیش تعیین شده است به وی تخصیص داده می شود.
ممکن است حالتی رخ دهد که شخص بنا به رفتار نامناسب اعتباری مشخصی، دیگر وارد فرآیند محاسبه امتیاز به صورت جزئی و دقیق نخواهد شد. زیرا عوامل مشخص شده در این قاعده خود دال بر رفتار نامناسب اعتباری شخص می باشد.
تسهیلات: افرادی که در دو ماه اخیر، یکی از وضعیت منفی های “معوق” یا “مشکوک الوصول” راداشته اند یا بیش از 90روز متوالی بدهی سررسید شده پرداخت نشده داشته اند، کمترین امتیاز ممکن را دریافت می کنند شخص می باشد.
چک برگشتی: افرادی که در حال حاضر چک برگشتی رفع سواثر نشده دارند، کمترین امتیاز ممکن رادریافت می کنند.
قوه قضاییه: افرادی که دارای محکوميت مالی با مجموع مبلغ بيش از 10ميليارد تومان و همچنین افراد معسر با مبلغ اعسار بيش از10ميليارد تومان باشند، خواهند گرفت و چنانچه شخص ورشکسته باشد، خواهد گرفت.
مالیات: افرادی که وارد مرحله وصول و اجراي سازمان امور مالياتی شده باشند، خواهند گرفت.
تعهد ارزی: افرادی که بیش از 30% تعهد ارزي رفع نشده داشته باشند، رتبه اعتباری را کاهش می دهند.
چرا رتبه اعتباری من خیلی پایین است؟
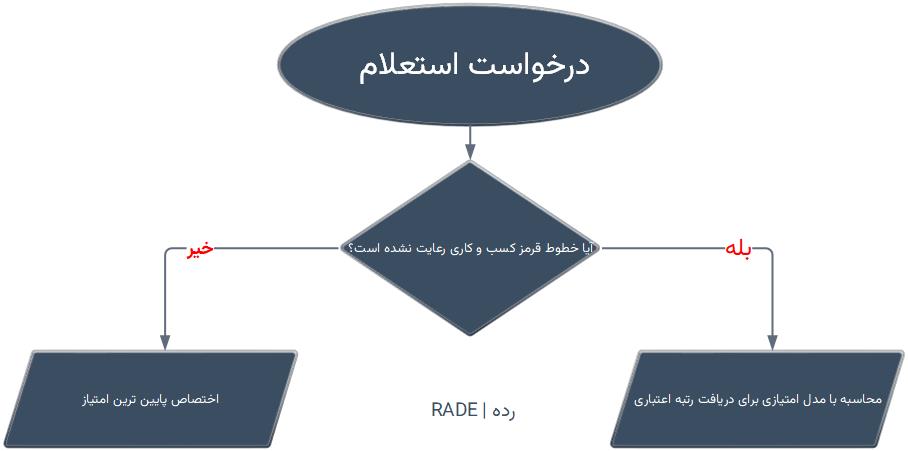
مجموعهای از قواعد وجود دارد که به آنها خط قرمز کسبوکاری گفته میشود و در بند قبلی به طور کامل توضیح داده شد. اگر فرد در این معیارها سابقهای داشته باشد، رتبه اعتبار سنجی او بهشدت کاهش خواهد یافت. در نمودار زیر، نمایی ساده از این موضوع ارائه شده است:
شرکت اعتبارسنجی ایران
معرفی شرکت اعتبارسنجی ایران (اعتباریتو)
شرکت اعتبارسنجی ایران (اعتباریتو) با بررسی تسهیلات دریافتی افراد از بانکها و مؤسسات مالی مختلف و چگونگی پرداخت اقساط آنها و بررسی چکهای برگشتی همان فرد، به او امتیاز و رتبه اعتباری میدهد. هر قدر پرداخت اقساط بهموقع و بدون تأخیر باشد، رتبه اعتباری بالاتر میرود. تاخیر در پرداخت اقساط وام یا داشتن چک برگشتی هم امتیاز او را پایینتر میآورد. پس رتبه اعتباری میتواند نشاندهنده خوشحساب یا بدحساب بودن افراد در انجام تعهدات مالی و بانکی باشد.
استفادهکنندگان گزارش اعتبارسنجی چه اشخاصی (حقیقی، حقوقی) هستند؟
- بانکها و موسسات مالی و اعتباری
- شرکتهای بیمه
- شرکتهای لیزینگ
- صنایع
- اشخاص حقیقی و حقوقی
متغیرهای تأثیرگذار در اعتبار سنجی اشخاص
متغیرهای تأثیرگذار در اعتبار سنجی اشخاص به طور کلی در چند دسته اصلی قرار میگیرند که هرکدام جنبهای از توان مالی، تعهدات و رفتار اقتصادی فرد را نشان میدهد:
- متغیر های مبلغی: این دسته از متغیرها بیانگر مبلغ یک شاخص مورد نظر تحت یک شرایط خاص می باشند. منظور از شرایط خاص می توا
نقش شخص، وضعیت قرارداد و … باشد.
- متغیر های زمانی: این دسته از متغیرها بیانگر میزان زمان سپری شده از یک شرایط خاص می باشد. این شرایط خاص می تواند بدهی
شخص، وضعیت منفی شخص و … باشد.
- متغیرهای تعدادی: این دسته از متغیرها بیانگر تعداد شاخص های مختلف می باشد. این شاخص ها می توانند تعداد قراردادهای با یک شرایط به خصوص، تعداد ماه های دارای بدهی و … باشد.
چه نوع اطلاعاتی در گزارش اعتبار سنجی ارائه میشود؟
- اطلاعات هویتی مربوط به اشخاص حقیقی و حقوقی
- اطلاعات مربوط به نقشهای مختلف اشخاص در قراردادها؛ متقاضی اصلی، متقاضی فرعی (یا شریک)، ضامن
- اطلاعات تفصیلی مرتبط با وضعیت تسهیلات اشخاص، مانند قراردادهای درجریان، خاتمه یافته، خاتمه یافته زودتر از موعد، بازپرداخت و نکول وام
- اطلاعات وثیقههای تسهیلات و همچنین اطلاعاتی از بانکها و موسسات مالی و اعتباری
- اطلاعات مربوط به استعلامهای صورتگرفته در مورد اشخاص
- اطلاعاتی از بدهکاران شهرداری، خریدهای اقساطی و…
- اطلاعاتی راجع به جنبهها و عوامل ریسک مربوط به مشتریان بانک
- و موارد دیگر.
منابع اطلاعاتی اشخاص حقیقی
اعتبار سنجی اشخاص حقیقی بر پایه گردآوری و تحلیل دادههای متنوع از نهادهای اقتصادی و اجتماعی انجام میشود. بانکها، وزارت اقتصاد، قوه قضاییه، وزارت رفاه، شاخصهای اقتصاد کلان، خردهفروشیها و BNPLها، نهادهای خدماتی و وزارت صمت از مهمترین منابع اطلاعاتی در این فرآیند محسوب میشوند. در ادامه آنها را به شما خواهیم گفت:
- بانک
- وزارت اقتصاد
- قوه قضاییه
- وزارت رفاه
- اقتصاد کلان
- خردهفروشیها (BNPLها)
- نهادهای خدماتی
- وزارت صمت
کدام بانک ها برای وام دادن به اعتبار سنجی نیاز دارند؟
به غیر از بانک رسالت که توسط سامانه اعتبار سنجی مرآت مشتریان خود را رتبهبندی میکند، تمامی بانکها از سامانه اعتبار سنجی یکپارچه بانک مرکزی جهت رتبه بندی مشتریان استفاده میکنند.
| نام بانک | مالکیت | نوع بانک |
|---|---|---|
| بانک ملی ایران | دولتی | تجاری |
| بانک سپه | دولتی | تجاری |
| بانک صادرات ایران | دولتی | تجاری |
| بانک تجارت | دولتی | تجاری |
| بانک ملت | دولتی | تجاری |
| بانک کشاورزی | دولتی | تخصصی |
| بانک مسکن | دولتی | تخصصی |
| بانک صنعت و معدن | دولتی | توسعهای |
| بانک توسعه صادرات ایران | دولتی | توسعهای |
| پست بانک ایران | دولتی | تجاری |
| بانک رفاه کارگران | دولتی | تجاری |
| بانک آینده | خصوصی | تجاری |
| بانک اقتصاد نوین | خصوصی | تجاری |
| بانک پارسیان | خصوصی | تجاری |
| بانک پاسارگاد | خصوصی | تجاری |
| بانک سامان | خصوصی | تجاری |
| بانک سینا | خصوصی | تجاری |
| بانک شهر | خصوصی | تجاری |
| بانک دی | خصوصی | تجاری |
| بانک سرمایه | خصوصی | تجاری |
| بانک خاورمیانه | خصوصی | تجاری |
| بانک ایران زمین | خصوصی | تجاری |
| بانک گردشگری | خصوصی | تجاری |
| بانک قرضالحسنه مهر ایران | خصوصی | قرضالحسنه |
اعتبار سنجی حقوقی
اما غیر از آدمهایی که به عنوان شخص حقیقی برای گرفتن وام وارد سامانه اعتبار سنجی میشوند، سایت «رده» امکان دریافت اعتبار سنجی حقوقی را هم فراهم کرده است. اگر قصد معامله با یک شرکت را دارید، به شما توصیه میکنیم قبل از بستن قرارداد، امتیاز اعتباری آن شرکت را به دست بیاورید. مراحل گرفتن اعتبار سنجی حقوقی را هم همینجا برایتان میآوریم.
اعتبارسنجی حقوقی برای دو دسته از مشتریها کاربرد دارد:
- کسانی که قصد معامله با یک شرکت تجاری و حقوقی را دارند و میخواهند درباره سابقه رفتار مالی آن شرکت بیشتر بدانند.
- شرکتهایی که قصد گرفتن وام یا تسهیلات را دارند، باید گزارش اعتباری خودشان را به بانک ارائهدهنده وام بدهند.
منابع اطلاعاتی اشخاص حقوقی
اعتبار سنجی اشخاص حقوقی با اتکا به منابع اطلاعاتی معتبر امکانپذیر است و دادههای بهدستآمده از نهادهای کلیدی نقش تعیینکنندهای در این فرآیند دارند. بانکها، وزارت اقتصاد، قوه قضاییه، وزارت رفاه، شاخصهای اقتصاد کلان، سکوهای کسبوکار دیجیتال، سازمان بورس و وزارت صمت از مهمترین مراجع تأمین اطلاعات در این زمینه به شمار میروند. در ادامه آنها را به شما خواهیم گفت:
- بانک
- وزارت اقتصاد
- قوه قضاییه
- وزارت رفاه
- اقتصاد کلان
- سکوهای کسب و کار دیجیتال
- سازمان بورس
- وزارت صمت
مراحل استعلام اعتبارسنجی حقوقی
هیچ تفاوتی با گرفتن اعتبار سنجی عادی یا همان شخصی ندارد. تنها تفاوتش این است که برای گرفتن رتبه اعتباری خودتان باید شماره تلفن همراه و کد ملی خودتان را وارد کنید، اما برای گرفتن اعتبارسنجی حقوقی یک شرکت، باید شماره تلفن همراه و کد ملی مدیرعامل همان شرکت را وارد کنید.
نکته مهم: در صورتی که شماره تلفن همراه و کد ملی مدیرعامل شرکت را هم داشته باشید، کد تایید درخواست به شماره همراه مدیرعامل ارسال میشود. یعنی تنها در شرایطی امکان گرفتن اعتبار سنجی حقوقی یک شرکت را دارید که مدیرعامل شرکت هم در جریان باشد و کد تایید پیامک برای او ارسال خواهد شد.
انواع گزارش اعتبار سنجی
گزارشهای اعتباری به ۵ دسته تقسیم میشوند که عبارتند از:
گزارش آمار استعلام
در این گزارش تعداد استعلامهای صورتگرفته از مشتری نشان داده میشود. تعداد استعلامها در دورههای زمانی 1 ماهه و یک ساله ارائه میشود. گزارش آمار استعلام در هر یک از انواع گزارش نشان داده میشود.
مفهوم و کاربرد گزارش آمار استعلام برای بانکها چیست؟
به عنوان مثال این گزارش بیانگر درخواست مشتری برای دریافت تسهیلات در بانکها است. از لحاظ آماری بالا رفتن تعداد استعلامها در کنار افزایش میزان عدم بازپرداخت تسهیلات، میتواند نشاندهنده این موضوع باشد که مشتری بانک به هر نحو ممکن به دنبال دریافت تسهیلات است و در نتیجه احتمال نکول (عدم پرداخت اقساط تسهیلات) آن مشتری بالاتر خواهد بود.
گزارش اعتباری پایه
گزارش پایه یا همان گزارش basic، اطلاعاتی از اشخاص درخصوص:
- مشخصات هویتی
- مشخصات تماس
- مشخصات آدرس
- وضعیت منفی
- تعداد استعلامهای صورتگرفته از شخص در دورههای زمانی (1، 3، 6 و 12 ماه)
- مبلغ کل تعهدات عمل نکرده
- تعهدات آتی شخص
- تعداد تسهیلات در جریان شخص است.
گزارش استاندارد
دﺭ ﺍﻳﻦ ﮔﺰﺍﺭﺵ ﻋﻼﻭﻩ ﺑﺮ ﺍﻃﻼﻋﺎﺕ ﺍﺭائهشده ﺩﺭ ﮔﺰﺍﺭﺵ ﭘﺎﻳـﻪ، ﺟﺰﺋﻴﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﺗﺴﻬﻴﻼﺕ ﺍﺧﺬﺷﺪﻩ ﺗﻮﺳـﻂ ﺷـﺨﺺ نیز ارائه میشود. ﺩﺭ ﺟﺰﺋﻴﺎﺕ ﻗﺮﺍﺭﺩﺍﺩ ﻳﮏ ﺗﻘﻮﻳﻢ ﻳﮏ ﺳﺎﻟﻪ ﻧﻴﺰ ﻭﺟﻮﺩ ﺩﺍﺭﺩ ﮐﻪ ﺭﻭﻧﺪ ﭘﺮﺩﺍﺧﺖ ﺍﻗﺴﺎﻁ ﻭ ﻭﺿﻌﻴﺖ ﻫﺮ ﻗﺮﺍﺭﺩﺍﺩ ﺩﺭ ﻳﮏ ﺳﺎﻝ گذشته ﻧﻤﺎﻳﺶ ﺩﺍﺩﻩ ﻣﻲﺷﻮﺩ.
گزارش پیشرفته
ﺍﻳﻦ ﮔﺰﺍﺭﺵ ﻋﻼﻭﻩ ﺑﺮ ﺍﻃﻼﻋﺎﺕ ﺍﺭﺍﺋﻪﺷﺪﻩ ﺩﺭ ﮔﺰﺍﺭﺵ ﺍﺳﺘﺎﻧﺪﺍﺭﺩ، ﺟﺰﺋﻴﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﺗﻌﻬﺪﺍﺕ ﻏﻴﺮﻣﺴﺘﻘﻴﻢ ﺷـﺨﺺ (قراردادهایی که شخص نقش ضامن را ایفا میکند) را نیز ارائه میدهد.
گزارش سوابق
دﺭ ﺻﻮﺭﺗﻲ ﮐﻪ ﺩﺭ ﺍﻃﻼﻋﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﻳﮏ ﺷﺨﺺ ﻣﺎﻧﻨﺪ اطلاعات هویتی، آدرس، تماس و موارد دیگر تغییری ایجاد شود، سابقه این تغییرات در گزارش سابقه ارائه میشود.
نکته: ﺍﻳﻦ ﮔﺰﺍﺭﺵ زمانیکه ﻣﻄﺎﻟﺒﺎﺕ ﻣﺸﺘﺮی ﻣﻌﻮﻕ ﻣﺎﻧﺪﻩ ﺑﺎﺷﺪ ﻭ ﺑﺎﻧﮏ ﺑﻪ ﺍﻭ ﺩﺳﺘﺮﺳﻲ ﭘﻴﺪﺍ ﻧﮑﻨﺪ، ﺍﻃﻼﻋﺎﺕ ﺧﻮﺑﻲ ﺍﺭﺍﺋﻪ ﺧﻮﺍﻫﺪ کرد.
سوالات متداول درباره اعتبارسنجی
برای دریافت گزارش اعتبارسنجی چه مدارکی لازم است؟
فقط کد ملی و شماره تلفن همراهی که به نام خود شخص ثبت شده باشد کافی است. در صورتی که شماره موبایل متعلق به شخص دیگری باشد، امکان دریافت گزارش وجود نخواهد داشت.
تا چه زمانی اطلاعات مالی و بانکی توسط سامانه اعتبارسنجی مبنای محاسبه است؟
5 سال گذشته.
اعتبارسنجی بانکها در پرداخت برخی از تسهیلات تکلیفی مانند ازدواج نیز انجام میشود؟
بله، این را هم بدانید که اگر تسهیلاتی از سیستم بانکی دریافت نکرده باشید منجر به کاهش رتبه اعتباری شما نیز خواهد شد.
منظور از نوبت پرداخت در گزارش اعتباری چیست؟
همان دوره پرداخت است. به عنوان مثال: ماهانه، 2ماهه، 3ماهه و غیره که در زمان دریافت تسهیلات برای مشتری بانک مشخص میشود.
منظور از نوع اقساط در گزارش اعتباری چیست؟
اقساط یا ثابت است یا پلکانی. نحوه بازپرداخت اقساط در زمان دریافت تسهیلات برای مشتری بانک مشخص میشود.
منظور از تاریخ اعلام وضعیت در گزارش رتبه اعتباری چیست؟
آخرین تاریخی که در آن بانک اطلاعات بهروزشده مربوط به قرارداد را به شرکت اعتبارسنجی اعلام کرده است.
منظور از مبلغ سررسیدشده پرداختنشده در گزارش اعتباری چیست؟
این یعنی موعد بازپرداخت اقساط رسیده است ولی مشتری بانک پرداخت نکرده است.
منظور از مبلغ سررسیدنشده در گزارش اعتباری چیست؟
این یعنی موعد بازپرداخت اقساط مشتری بانک نرسیده است. در واقع نشاندهنده میزان بدهی باقیمانده مشتری بانک است.
خدمات و لینکهای دیگر رده
کتابچه وام رده با هدف ارائه اطلاعات جامع درباره انواع وامهای بانکی، شرایط، سود، اقساط و مزایا منتشر میشود.
با استفاده از سرویس تبدیل شماره کارت به شبا در رده میتوانید از نام صاحب حساب اطمینان حاصل کنید.
در رده میتوانید صندوق های سرمایه گذاری را با یکدیگر مقایسه کنید و عملکرد آنها را بررسی کنید.
پیش از همه از آخرین تغییرات وام ها باخبر شوید، آخرین اخبار مالی و بانکی را در کانال تلگرامی رده دنبال کنید.
برای گرفتن استعلام تسهیلات خودتان یا هر کس دیگری، تنها کافی است کد ملی و شماره همراه را به خاطر داشته باشید. تنها با داشتن کد ملی و شماره موبایل میتوانید وارد سرویس استعلام تسهیلات رده شوید و اطلاعات تسهیلات در جریان، بدهیهای بانکی یا اقساط پرداخت نشده را بگیرید.
سلام
بدهی معوقه من یک ماه پیش تسویه شده ولی هنوز در گزارش اعتبارسنجی بهروزرسانی نشده. لطفاً درخواست اصلاح اطلاعات ثبت کنید.چقدر طول میکشه ثبت بشه؟؟
چرا بعد از دوسال هنوز رتبه اعتباری من D3 هست
سلام
پول واریز کردم ولی گزارش نیامد
سلام اعتبارسنجی بالا نمیاد پول هم واریزکردم رفت
سلام استعلام وامتیازورتبه اعتباری برای خودم میخوام ازبانک مرکزی استعلام بگیرم
با سلام من حدود 23سال پیش با حساب خودم برای خواهرم 200هزار تومان وام گرفتم ولی ایشان اینطور که فهمیدم نصفش رو بیشتر واریز نکرده و من شش سال پیش متوجه شدم و رفتم بقیش رو ریختم ولی بعد گذشت این همه مدت هنوز اعتبار سنجیم پایینه و مینویسه مشکوک و الوصول . آخه این یعنی چی .اون موقع که از این خبرها نبود منظورم رتبه اعتباریه … لطفاً منو راهنمایی کنین بگین چیکار کنم که بعد 20سال پاک بشه .ممنونم
سلام استعلام حساب رایگان نه تکراری نیست چیزی هست که شما گذاشتین
سلام من پول واریزکردم ولی اعتبارسنجی برام ارسال نشد
عالی
کد گزارش که با پیامک امده باز نمی شود و فایلی دانلود نمیشه.
پیامک حاوی لینک گزارش برای من میاد اما فایلی دانلود نمیشه
سلام. برام پیام با کد اعتبارسنجی می اد اما فایلی داناود نممیشه
درخواست اعتبار سنجی برا وام دارم
عتبار سنگی
چرا پول دادم ولی جوابش نمیاد جواب اعتبار سنجی کجا ببینم
رتبه اعتباری من چندهست
سلام،
برای مشاهده رتبه اعتباری خودتان میتوانید از طریق بخش «اعتبارسنجی» در سایت رده اقدام کنید. کافی است کد ملی و شماره موبایلی که به نام خودتان است وارد کنید تا گزارش اعتبارسنجی و رتبه اعتباری شما نمایش داده شود.
سلام. دو روز پیش تقاضای اعتبار سنجی کردم و 8800 تومان هم پرداختم اما نتیجه برایم پیامک یا ارسال نشده است. نتیجه از کجا قابل دریافت است؟؟؟
با تشکر
سعید ملکزاده شفارودی
سلام
با با اینکه مدت زیادی است خوش حسابم بازم رتبه C2 در اعتبار ستجی دارم وتغییر نمیکنه این باعث میشه بهم وام ندن
پس کی اطلاعات بروز میشه؟
سلام،
خوشحسابی و پرداخت بهموقع اقساط قطعاً در وضعیت اعتباری شما تأثیر مثبت دارد، اما رتبه اعتباری فقط بر اساس نحوه پرداخت اقساط تعیین نمیشود و عوامل دیگری مثل تعداد و میزان تعهدات، سابقه اعتباری و اطلاعات ثبتشده در گزارش نیز میتوانند روی آن اثرگذار باشند.
اطلاعات اعتباری پس از دریافت و ثبت اطلاعات جدید در سامانههای مربوطه بهروزرسانی میشود و به همین دلیل تغییر رتبه لزوماً بلافاصله بعد از چند پرداخت منظم اتفاق نمیافتد. همچنین تصمیم درباره پرداخت وام فقط بر اساس رتبه اعتباری نیست و هر بانک معیارها و شرایط اعتباردهی متفاوتی دارد.
سلام خسته نباشید رتبه شوهرم Eهست چطور میتونیم درستش کنیم نه اقساطی داریم نه وامی گرفتیم چطور میتونیم درستش کنیم
سلام،
رتبه اعتباری E لزوماً به معنی داشتن وام یا قسط معوق نیست و عوامل مختلفی میتوانند در تعیین رتبه اعتباری مؤثر باشند. اگر همسرتان تاکنون وام یا تسهیلاتی نداشتهاند، بهتر است ابتدا جزئیات گزارش اعتبارسنجی را بررسی کنید تا مشخص شود چه عاملی باعث ثبت این رتبه شده است.
اگر در گزارش اطلاعاتی وجود دارد که مربوط به ایشان نیست یا اشتباهی در اطلاعات مشاهده میکنید، میتوانید برای بررسی و اصلاح مغایرت اقدام کنید. در غیر این صورت، ایجاد سابقه اعتباری مناسب و داشتن رفتار مالی منظم به مرور میتواند به بهبود رتبه کمک کند.
سلام بنده ۱ هفته میشه که از طرف بانک قرض الحسنه مهر ایران مورد استعلام قرار گرفتم sms نتیجه هم واسم اومده ولی وقتی لینک رو باز میکنم که برم نتیجه رو ببینم بالا نمیاد اصلا بی زحمت راهنماییم بفرمایید تشکر
وام 300 میلیون تومانی میخوام بدون ضامن وبدون چک صیادی
سلام وجه واریز کردم ولی لینک ارسال نشد
ازطریق پشتیبانی پیگیری کنید
تسهیلات بانک پاسارگادبوده چند سال پیش صفر کردم والی هنوز رتبه ام پایین هستش..
درخواست برسی و اصلاح اطلاعات دارم
چطور رتبه خودرا بالا میبرم
اعتبار سنجیم خیلی پایین چقدر زمان میبره اعتبار سنجیم درست میشه
سلام،
زمان مشخصی برای بهبود رتبه اعتباری نمیتوان تعیین کرد، چون رتبه بر اساس عوامل مختلفی مثل سابقه پرداخت اقساط، بدهیهای معوق، تعداد و میزان تعهدات و سابقه اعتباری محاسبه میشود.
اگر در حال حاضر بدهی یا قسط معوق دارید، ابتدا تسویه آنها مهم است. پس از آن نیز با پرداخت منظم اقساط و مدیریت صحیح تعهدات مالی، سابقه اعتباری شما بهمرور بهبود پیدا میکند. البته این تغییر معمولاً فوری نیست و به زمان نیاز دارد.
سلام اعتبار سنجی گرفتم میگه وام معوقه دارم ولی من پرداخت کردم ودر همراه بانک قسط معوقه ندارم .میشه راهنمایی کنید چطور درستش کنم
سلام ببخشید یکی توی دیوار آگهی گذاشته بود برا اعتبار سنجی اسنپ اگه شماره تلفن اسنپ نگرفتید یک ملیون میده من دادم کد اعتبار سنجی توی روبیکا بهش دادم مشکل داره یا نه
سلام
چرا بدون اجازه ضامن سیستم نتیجه اعتبار سنجی میدهد؟ بنظر اینجانب این تخلف است و گذاشتن اطلاعات شخص افراد به دیگران می
باشد.
سلام خسته نباشید وجه واریز کردم جواب استعلام اعتبار سنجی به چه نحوی میاد برام
یک تسهیلات 4 سال پیش تسویه شده، ولی هنوز در گزارش اعتبارسنجی به عنوان عامل منفی نمایش داده میشود. درخواست بررسی و اصلاح اطلاعات دارم.
سلام،
تسهیلاتی که تسویه شده، نباید بهعنوان تعهد فعال در گزارش اعتبارسنجی در نظر گرفته شود؛ با این حال، سوابق تسهیلات گذشته ممکن است همچنان در گزارش اعتباری قابل مشاهده باشند و صرفاً به دلیل تسویهشدن، سابقه آن بلافاصله از گزارش حذف نمیشود.
اگر تسهیلات شما ۴ سال پیش بهطور کامل تسویه شده اما همچنان بهعنوان عامل منفی نمایش داده میشود، پیشنهاد میکنیم جزئیات گزارش را بررسی کنید و در صورت وجود مغایرت، درخواست اصلاح اطلاعات ثبت کنید. همچنین میتوانید مدارک مربوط به تسویه تسهیلات را برای بررسی در اختیار مرجع مربوطه قرار دهید.
سلام اعتبار سنجی کد برام ارسال نمیشه
وقتی روی لینک ارسال میزنم میزنه گزارشی با این مشخصات یافت نشد
مدتی هست همه اقساط به موقع پرداخت شده رتبه ام بیشتر نشده
سلام،
پرداخت بهموقع اقساط تأثیر مثبتی روی سابقه اعتباری دارد، اما افزایش رتبه اعتباری فقط به این موضوع بستگی ندارد. عواملی مثل تعداد و میزان تعهدات و وامهای فعال، سابقه اعتباری و سایر اطلاعات موجود در گزارش اعتبارسنجی نیز روی رتبه اثرگذار هستند.
همچنین تغییر رتبه معمولاً بهصورت تدریجی اتفاق میافتد و ممکن است با وجود پرداخت منظم اقساط، در کوتاهمدت تغییر محسوسی مشاهده نشود.
1.درخواست اعتبارسنجی از حسابم را داشتم که بدونم چه وامی بهم تعلق میگیره ممنون میشم پاسخگو باشید
سلام،
گزارش اعتبارسنجی برای بررسی وضعیت و سابقه اعتباری شماست و بهتنهایی مشخص نمیکند که دقیقاً چه مبلغ یا چه نوع وامی به شما تعلق میگیرد. مبلغ و شرایط دریافت وام به عواملی مثل بانک یا مؤسسه ارائهدهنده وام، میزان درآمد، ضوابط همان تسهیلات و همچنین رتبه اعتباری شما بستگی دارد.
اگر منظورتان مشاهده رتبه و گزارش اعتبارسنجی است، میتوانید از طریق بخش «استعلام اعتبارسنجی» در سایت رده، گزارش خود را دریافت و بررسی کنید.
چطور میتونم ببینم رتبه ام چیه باتشکر
سلام،
برای مشاهده رتبه اعتباری، میتوانید از بخش «اعتبارسنجی» در سایت رده اقدام کنید. کافی است کد ملی و شماره موبایلی که به نام خودتان است وارد کنید تا گزارش اعتبارسنجی برای شما نمایش داده شود.
توجه داشته باشید که کد ملی و شماره همراه حتماً باید متعلق به یک شخص باشد تا امکان دریافت گزارش وجود داشته باشد.