کتابچه وام رده با هدف ارائه اطلاعات جامع درباره انواع وامهای بانکی، شرایط، سود، اقساط و مزایا منتشر میشود.
شماره همراه و کدملی وارد شده باید متعلق به شخص باشد تا دریافت نتیجه گزارش اعتبارسنجی امکانپذیر شود
اول از همه باید بدانیم سامانه اعتبار سنجی چه کاری انجام میدهد؟ این سامانه در واقع با بررسی رفتار بانکی و انجام تعهدات مالی افراد و دادن امتیاز به آنها مشتری بدحساب را از مشتری خوشحساب تشخیص میدهد. اگر قصد اعتبار سنجی بانکی یک فرد را دارید، با دادن اطلاعات هویتی او میتوانید سوابق مالیاش را بررسی کنید. بانکها و مؤسسات مالی و اعتباری هم از این روش برای استعلام رتبه اعتباری متقاضیان وام استفاده میکنند. طبیعتا هر کسی رتبه اعتباری پایینتری داشته باشد، شانساش برای گرفتن تسهیلات کمتر خواهد بود.
اگر پرسشی دارید، در قسمت دیدگاهها بنویسید. خیلی زود پاسخ را دریافت خواهید کرد.

اعتبارسنجی فرآیندی است که طی آن رفتار مالی، سابقه پرداخت اقساط و وضعیت بدهیهای شما در سیستم بانکی بررسی میشود تا مشخص شود چقدر مشتری خوشحساب و قابل اعتمادی هستید. این فرآیند مبنای تعیین رتبه اعتباری شماست.
رتبه اعتباری یک نمره بین ۰ تا ۹۰۰ است که نشان میدهد چقدر مشتری خوشحساب و خوشقولی برای بانکها هستید! این عدد با توجه به کارهایی مثل پرداخت بهموقع قسطها، نداشتن چک برگشتی و تسویه بدهیها تعیین میشود. خلاصه اینکه؛ هرچه امتیاز اعتباریتان بالاتر باشد، بانکها هم بیشتر به شما اعتماد میکنند و راحتتر به شما وام میدهند.
گزارش ارزیابی براساس پارامترهای مختلفی، اهلیت اعتباری شخص را مورد سنجش قرار میدهد و براساس آن، نمرهای را برای شخص محاسبه میکند. همچنین براساس نمره محاسبهشده، رتبهای را به شخص اختصاص میدهد که این رتبه از A1 (ریسک خیلی پایین) شروع شده و به E3 (ریسک خیلی بالا) ختم میشود. لازم به ذکر است که با حرکت از A1 به E3 ریسک اعتباری شخص افزایش مییابد.
رتبه اعتباری هر فرد در سامانه اعتبارسنجی یکپارچه بانک مرکزی، بر اساس استاندارد A تا E تعیین میشود و هر رتبه به سه زیرگروه ۱، ۲ و ۳ تقسیم میشود:
بانکها به مشتریان با رتبه A یا B تسهیلات با شرایط بهتر ارائه میدهند.
نکته: رتبهبندی با توجه به پارامترهای امتیازی محاسبهشده، وضعیت اعتباری هر شخص را به صورت ریسک خیلی پایین، ریسک پایین، ریسک متوسط، ریسک بالا و ریسک خیلی بالا تفسیر میکند.
رتبه اعتباری یکی از معیارهایی است که بانکها و مؤسسات مالی برای بررسی ریسک پرداخت وام و تسهیلات در نظر میگیرند، اما بهتنهایی تعیینکننده تأیید یا رد درخواست وام نیست. بهطور کلی رتبههای A و B نشاندهنده ریسک اعتباری کمتر هستند و میتوانند شانس دریافت تسهیلات با شرایط بهتر را افزایش دهند. در رتبههای C، D و E ممکن است بانک برای اعطای تسهیلات بررسی بیشتری انجام دهد یا ضمانت و وثیقه بیشتری درخواست کند. مبلغ و نوع وامی که میتوانید دریافت کنید علاوه بر رتبه اعتباری به عواملی مانند درآمد، توان بازپرداخت، بدهیهای جاری، شرایط بانک و نوع تسهیلات نیز بستگی دارد.
اگر در گزارش اعتبارسنجی با عبارت «فاقد رتبه اعتباری» مواجه شدید، لزوماً به این معنا نیست که بدحساب هستید. در بعضی موارد اطلاعات و سابقه اعتباری کافی برای محاسبه رتبه فرد وجود ندارد؛ برای مثال ممکن است شخص سابقه مشخصی از دریافت و بازپرداخت تسهیلات نداشته باشد. در چنین شرایطی بانک نمیتواند فقط بر اساس رتبه اعتباری درباره میزان ریسک فرد تصمیم بگیرد و ممکن است برای اعطای وام، اطلاعات مالی یا تضامین دیگری را نیز بررسی کند.
شرکت اعتبارسنجی ایران (اعتباریتو) با بررسی تسهیلات دریافتی افراد از بانکها و مؤسسات مالی مختلف و چگونگی پرداخت اقساط آنها و بررسی چکهای برگشتی همان فرد، به او امتیاز و رتبه اعتباری میدهد. هر قدر پرداخت اقساط بهموقع و بدون تأخیر باشد، رتبه اعتباری بالاتر میرود. تاخیر در پرداخت اقساط وام یا داشتن چک برگشتی هم امتیاز او را پایینتر میآورد. پس رتبه اعتباری میتواند نشاندهنده خوشحساب یا بدحساب بودن افراد در انجام تعهدات مالی و بانکی باشد.
متغیرهای تأثیرگذار در اعتبار سنجی اشخاص به طور کلی در چند دسته اصلی قرار میگیرند که هرکدام جنبهای از توان مالی، تعهدات و رفتار اقتصادی فرد را نشان میدهد:
نقش شخص، وضعیت قرارداد و … باشد.
شخص، وضعیت منفی شخص و … باشد.
شاید برایتان این سؤال پیش بیاید که در سامانه اعتبارسنجی چه اطلاعاتی در اختیار شما قرار میگیرد. جدول زیر همه اطلاعات و سوابقی را نشان میدهد که از طریق سامانه اعتبارسنجی رده امکان به دست آوردنش را دارید.
| اطلاعات هویتی | شماره ملی، نام و نامخانوادگی، نام پدر، جنسیت، تاریخ تولد، محل تولد، وضعیت تأهل، شماره تماس، نشانی |
| سابقه اعتباری | اطلاعات تسهیلات دریافتی، نحوه بازپرداخت اقساط، سوابق مثبت و منفی در عمل به تعهدات مستقیم و غیرمستقیم |
| آمار استعلام | اینکه شما به چه میزان در معرض استعلام از سامانه اعتبارسنجی قرار داشتهاید و چه تعداد مراجعه به بانکها و مؤسسات مالی داشتهاید |
| تعهدات عمومی | سوابق منفی نزد سازمانهای دیگر از جمله چک برگشتی، بدهی به مالیات و بدهی به گمرک |
| ضمانتها | گزارش کامل وضعیت اعتباری ضامنهای قراردادهای مختلف مشتری |
| تغییر اطلاعات مشتری | گزارش تفصیلی در خصوص تغییرات اطلاعات مهم مرتبط با مشتری مانند تغییرات اطلاعات آدرس مشتری در بانکهای مختلف، تغییرات مربوط به اطلاعات هویتی، تغییرات مربوط به انواع وضعیتهای منفی مشتری |
| اتصال به سامانه بانکهای اطلاعاتی | امکان اتصال سامانه به سایر بانکهای اطلاعاتی موجود در کشور جهت درج سوابق منفی هویتی مشتری |
هنگام مشاهده گزارش اعتبارسنجی فقط به عدد امتیاز یا رتبه A تا E توجه نکنید. وضعیت تسهیلات و اقساط، بدهیهای سررسیدشده، چکهای برگشتی، تعهداتی که بهعنوان ضامن دارید و تعداد استعلامهای اعتباری نیز بخشهای مهم گزارش هستند. بررسی این اطلاعات کمک میکند متوجه شوید چه عواملی میتوانند روی وضعیت اعتباری شما اثر گذاشته باشند. اگر رتبه شما پایینتر از انتظار است، ابتدا سوابق منفی و تعهدات ثبتشده در گزارش را بررسی کنید.
پیشنهاد رده: بعد از دریافت گزارش، ابتدا رتبه و امتیاز اعتباری را ببینید و سپس وضعیت تسهیلات، بدهیهای معوق، ضمانتها و سوابق منفی را بررسی کنید تا دلیل احتمالی کاهش امتیاز مشخص شود.
اگر در گزارش اعتباری خود اطلاعات نادرستی مانند بدهی تسویهشده، چک رفع سوءاثر شده یا اطلاعات اشتباه دیگری مشاهده کردید، امکان ثبت اعتراض به گزارش اعتبار سنجی وجود دارد. طبق مقررات، مشتری میتواند حداکثر تا یک ماه پس از صدور گزارش اعتباری اعتراض خود را از طریق درگاه مربوط به شرکت اعتبارسنجی ثبت و پیگیری کند. بنابراین بهتر است بعد از دریافت گزارش، اطلاعات آن را دقیق بررسی کنید و در صورت مشاهده مغایرت، موضوع را در مهلت مقرر پیگیری کنید.
ضمانت وام دیگران یکی از تعهدات مالی مهمی است که باید هنگام بررسی وضعیت اعتباری به آن توجه کرد. سابقه و وضعیت قراردادهایی که فرد در آنها نقش ضامن دارد میتواند در گزارش اعتباری ثبت شود. به همین دلیل قبل از قبول ضمانت، بهتر است از توان بازپرداخت و سابقه مالی وامگیرنده مطمئن شوید؛ زیرا ایجاد بدهی یا مشکل در قراردادی که شما ضامن آن هستید میتواند در ارزیابی تعهدات مالی شما اهمیت داشته باشد.
به غیر از بانک رسالت که توسط سامانه اعتبار سنجی مرآت مشتریان خود را رتبهبندی میکند، تمامی بانکها از سامانه اعتبار سنجی یکپارچه بانک مرکزی جهت رتبه بندی مشتریان استفاده میکنند.
| نام بانک | مالکیت | نوع بانک |
|---|---|---|
| بانک ملی ایران | دولتی | تجاری |
| بانک سپه | دولتی | تجاری |
| بانک صادرات ایران | دولتی | تجاری |
| بانک تجارت | دولتی | تجاری |
| بانک ملت | دولتی | تجاری |
| بانک کشاورزی | دولتی | تخصصی |
| بانک مسکن | دولتی | تخصصی |
| بانک صنعت و معدن | دولتی | توسعهای |
| بانک توسعه صادرات ایران | دولتی | توسعهای |
| پست بانک ایران | دولتی | تجاری |
| بانک رفاه کارگران | دولتی | تجاری |
| بانک آینده | خصوصی | تجاری |
| بانک اقتصاد نوین | خصوصی | تجاری |
| بانک پارسیان | خصوصی | تجاری |
| بانک پاسارگاد | خصوصی | تجاری |
| بانک سامان | خصوصی | تجاری |
| بانک سینا | خصوصی | تجاری |
| بانک شهر | خصوصی | تجاری |
| بانک دی | خصوصی | تجاری |
| بانک سرمایه | خصوصی | تجاری |
| بانک خاورمیانه | خصوصی | تجاری |
| بانک ایران زمین | خصوصی | تجاری |
| بانک گردشگری | خصوصی | تجاری |
| بانک قرضالحسنه مهر ایران | خصوصی | قرضالحسنه |
خیر. طبق مقررات بانک مرکزی، دریافت گزارش اعتبارسنجی هزینهبردار است و تعرفه آن بسته به نوع گزارش (پایه، استاندارد یا جامع) متفاوت است. هر سایت یا سرویسی که ادعا کند گزارش اعتبارسنجی رسمی را بهصورت کاملاً رایگان ارائه میدهد، فاقد اعتبار است (به بخش هشدار کلاهبرداری مراجعه کنید).
در سالهای اخیر سایتها و اپلیکیشنهای زیادی با ادعای «اعتبارسنجی رایگان و آنی» شکل گرفتهاند که هیچ ارتباطی با سامانه رسمی بانک مرکزی ندارند. این پلتفرمها اطلاعات هویتی کاربر (کد ملی، شماره موبایل) را جمعآوری میکنند بدون آنکه گزارش واقعی ارائه دهند. برای اطمینان، همیشه از درگاههای رسمی و معتبر مانند my.rade.ir برای استعلام استفاده کنید.
دلایل زیر منجر به کاهش شدید رتبه اعتباری مشتریان بانکها میشود:
اگر اقساط تسهیلات خود را بهموقع پرداخت کردهاید و سابقه چک برگشتی، بدهی و موارد اینچنینی ندارید که سابقه اعتباری شما مثبت است و نگرانی نداشته باشید. اما اگر سابقه این را دارید که اقساط خود را بهموقع یا اصلاً پرداخت نکردهاید یا چک برگشتی دارید، میتوانید با تسویه معوقات و پرداخت بهموقع اقساط آتی، سابقه اعتباری خود را مثبت کنید.
اگر میخواهید شناسنامه اعتباری شما مثبت باشد، حتماً این موارد را رعایت کنید:
نکته: در مدل قبلی، وضعیت اعتباری فرد فقط در سیستم بانکی سنجیده میشد، یعنی بیشتر بر پرداخت اقساط وام و چکهای وصولشده یا نشده تمرکز داشت. اما در مدل جدید تمامی سوابق مالی فرد اعم از پرداخت مالیات، قبض، جریمههای راهنمایی و رانندگی، پروندههای مالی در قوه قضائیه و… به اعتبار سنجی اضافه شده است.
تسویه بدهی یا رفع سوءاثر از یک سابقه منفی لزوماً به معنی تغییر آنی رتبه اعتباری نیست. طبق مقررات مربوط به اعتراض به گزارشهای اعتباری، پس از تسویه تسهیلات غیرجاری، رفع سوءاثر از چک برگشتی یا اصلاح سایر موارد مؤثر بر نمره اعتباری، حداکثر زمان پیشبینیشده برای بهروزرسانی این اطلاعات توسط شرکت اعتبارسنجی ۱۰ روز کاری است. بعد از بهروزرسانی اطلاعات، رتبه اعتباری بر اساس مجموع سوابق و اطلاعات موجود محاسبه میشود؛ بنابراین نباید انتظار داشت صرفاً با تسویه یک بدهی، رتبه فرد بلافاصله به بالاترین سطح برسد.
اعتبار سنجی اشخاص حقیقی بر پایه گردآوری و تحلیل دادههای متنوع از نهادهای اقتصادی و اجتماعی انجام میشود. بانکها، وزارت اقتصاد، قوه قضاییه، وزارت رفاه، شاخصهای اقتصاد کلان، خردهفروشیها و BNPLها، نهادهای خدماتی و وزارت صمت از مهمترین منابع اطلاعاتی در این فرآیند محسوب میشوند. در ادامه آنها را به شما خواهیم گفت:
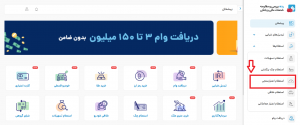
1. ابتدا وارد لینک my.rade.ir شوید و در منوی پیشخان بر روی گزینه «استعلامها» و سپس «استعلام اعتبار سنجی » کلیک کنید.
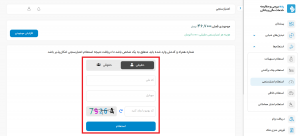
2. در مرحله بعد باید کد ملی و شماره موبایل فردی که قصد دارید استعلام اعتبار سنجی را بگیرید، وارد کنید. دقت بفرمایید که شماره همراه و کد ملی واردشده باید متعلق به یک شخص باشد تا دریافت نتیجه استعلام اعتبار سنجی امکانپذیر باشد.
نکته: هزینه استعلام هر اعتبار سنجی حقیقی ۸۰۰۰ تومان است.
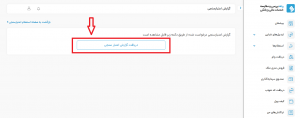
 3. در این مرحله باید کد تایید پیامکشده را وارد کرده و بر روی گزینه «دریافت گزارش اعتبار سنجی » کلیک کنید.
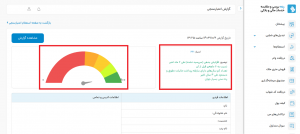
 4. حالا گزارش اعتبار سنجی بانکی شما آماده است. همانطور که در تصویر زیر میبینید، مقدار امتیاز، توضیحات تکمیلی، نمودار وضعیت اعتبار سنجی و اطلاعات فردی در این صفحه قابل مشاهده است. همچنین، برای دریافت فایل کامل گزارش اعتبار سنجی بانک مرکزی باید بر روی گزینه «مشاهده گزارش» کلیک کنید تا فرآیند دانلود آغاز شود.
اما غیر از آدمهایی که به عنوان شخص حقیقی برای گرفتن وام وارد سامانه اعتبار سنجی میشوند، سایت «رده» امکان دریافت اعتبار سنجی حقوقی را هم فراهم کرده است. اگر قصد معامله با یک شرکت را دارید، به شما توصیه میکنیم قبل از بستن قرارداد، امتیاز اعتباری آن شرکت را به دست بیاورید. مراحل گرفتن اعتبار سنجی حقوقی را هم همینجا برایتان میآوریم.
اعتبارسنجی حقوقی برای دو دسته از مشتریها کاربرد دارد:
اعتبار سنجی اشخاص حقوقی با اتکا به منابع اطلاعاتی معتبر امکانپذیر است و دادههای بهدستآمده از نهادهای کلیدی نقش تعیینکنندهای در این فرآیند دارند. بانکها، وزارت اقتصاد، قوه قضاییه، وزارت رفاه، شاخصهای اقتصاد کلان، سکوهای کسبوکار دیجیتال، سازمان بورس و وزارت صمت از مهمترین مراجع تأمین اطلاعات در این زمینه به شمار میروند. در ادامه آنها را به شما خواهیم گفت:
هیچ تفاوتی با گرفتن اعتبار سنجی عادی یا همان شخصی ندارد. تنها تفاوتش این است که برای گرفتن رتبه اعتباری خودتان باید شماره تلفن همراه و کد ملی خودتان را وارد کنید، اما برای گرفتن اعتبارسنجی حقوقی یک شرکت، باید شماره تلفن همراه و کد ملی مدیرعامل همان شرکت را وارد کنید.
نکته مهم: در صورتی که شماره تلفن همراه و کد ملی مدیرعامل شرکت را هم داشته باشید، کد تایید درخواست به شماره همراه مدیرعامل ارسال میشود. یعنی تنها در شرایطی امکان گرفتن اعتبار سنجی حقوقی یک شرکت را دارید که مدیرعامل شرکت هم در جریان باشد و کد تایید پیامک برای او ارسال خواهد شد.
گزارشهای اعتباری به ۵ دسته تقسیم میشوند که عبارتند از:
در این گزارش تعداد استعلامهای صورتگرفته از مشتری نشان داده میشود. تعداد استعلامها در دورههای زمانی 1 ماهه و یک ساله ارائه میشود. گزارش آمار استعلام در هر یک از انواع گزارش نشان داده میشود.
به عنوان مثال این گزارش بیانگر درخواست مشتری برای دریافت تسهیلات در بانکها است. از لحاظ آماری بالا رفتن تعداد استعلامها در کنار افزایش میزان عدم بازپرداخت تسهیلات، میتواند نشاندهنده این موضوع باشد که مشتری بانک به هر نحو ممکن به دنبال دریافت تسهیلات است و در نتیجه احتمال نکول (عدم پرداخت اقساط تسهیلات) آن مشتری بالاتر خواهد بود.
گزارش پایه یا همان گزارش basic، اطلاعاتی از اشخاص درخصوص:
دﺭ ﺍﻳﻦ ﮔﺰﺍﺭﺵ ﻋﻼﻭﻩ ﺑﺮ ﺍﻃﻼﻋﺎﺕ ﺍﺭائهشده ﺩﺭ ﮔﺰﺍﺭﺵ ﭘﺎﻳـﻪ، ﺟﺰﺋﻴﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﺗﺴﻬﻴﻼﺕ ﺍﺧﺬﺷﺪﻩ ﺗﻮﺳـﻂ ﺷـﺨﺺ نیز ارائه میشود. ﺩﺭ ﺟﺰﺋﻴﺎﺕ ﻗﺮﺍﺭﺩﺍﺩ ﻳﮏ ﺗﻘﻮﻳﻢ ﻳﮏ ﺳﺎﻟﻪ ﻧﻴﺰ ﻭﺟﻮﺩ ﺩﺍﺭﺩ ﮐﻪ ﺭﻭﻧﺪ ﭘﺮﺩﺍﺧﺖ ﺍﻗﺴﺎﻁ ﻭ ﻭﺿﻌﻴﺖ ﻫﺮ ﻗﺮﺍﺭﺩﺍﺩ ﺩﺭ ﻳﮏ ﺳﺎﻝ گذشته ﻧﻤﺎﻳﺶ ﺩﺍﺩﻩ ﻣﻲﺷﻮﺩ.
ﺍﻳﻦ ﮔﺰﺍﺭﺵ ﻋﻼﻭﻩ ﺑﺮ ﺍﻃﻼﻋﺎﺕ ﺍﺭﺍﺋﻪﺷﺪﻩ ﺩﺭ ﮔﺰﺍﺭﺵ ﺍﺳﺘﺎﻧﺪﺍﺭﺩ، ﺟﺰﺋﻴﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﺗﻌﻬﺪﺍﺕ ﻏﻴﺮﻣﺴﺘﻘﻴﻢ ﺷـﺨﺺ (قراردادهایی که شخص نقش ضامن را ایفا میکند) را نیز ارائه میدهد.
دﺭ ﺻﻮﺭﺗﻲ ﮐﻪ ﺩﺭ ﺍﻃﻼﻋﺎﺕ ﻣﺮﺑﻮﻁ ﺑﻪ ﻳﮏ ﺷﺨﺺ ﻣﺎﻧﻨﺪ اطلاعات هویتی، آدرس، تماس و موارد دیگر تغییری ایجاد شود، سابقه این تغییرات در گزارش سابقه ارائه میشود.
نکته: ﺍﻳﻦ ﮔﺰﺍﺭﺵ زمانیکه ﻣﻄﺎﻟﺒﺎﺕ ﻣﺸﺘﺮی ﻣﻌﻮﻕ ﻣﺎﻧﺪﻩ ﺑﺎﺷﺪ ﻭ ﺑﺎﻧﮏ ﺑﻪ ﺍﻭ ﺩﺳﺘﺮﺳﻲ ﭘﻴﺪﺍ ﻧﮑﻨﺪ، ﺍﻃﻼﻋﺎﺕ ﺧﻮﺑﻲ ﺍﺭﺍﺋﻪ ﺧﻮﺍﻫﺪ کرد.
این گزارش در جهت تصمیمسازی و تکمیل فرآیند استعلامات توسط بانکها اخذ میشود. در گزارش ارزیابی با توجه به امتیازهای اکتسابی توسط سامانه تحلیل و مشتری بانک از منظر درجه خوش حسابی اعلام میشود. یعنی در واقع با استفاده از سابقه گذشته رفتار اعتباری مشتری بانک، رفتار احتمالی او در آینده پیش بینی میشود.
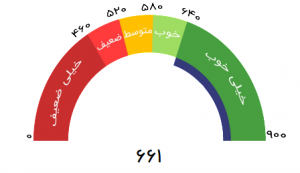
به عنوان مثال، اگر امتیاز فردی 661 باشد، رتبه اعتباری او A2 خواهد بود و در رتبهبندی در جایگاه خیلی خوب قرار میگیرد.
اگر این رفتارهای مالی را داشته باشید، دیگر نیازی به محاسبه جزئی امتیاز نیست؛ چراکه نتیجه آن چیزی جز کسب رتبه اعتباری بسیار پایین نخواهد بود.
منظور چیست؟ در واقع مجموعه ای از قواعد هستند که در صورتی که هر یک از آنها در مورد یک شخص صدق نماید، یک نمره کلی اعتباری که از پیش تعیین شده است به وی تخصیص داده می شود.
ممکن است حالتی رخ دهد که شخص بنا به رفتار نامناسب اعتباری مشخصی، دیگر وارد فرآیند محاسبه امتیاز به صورت جزئی و دقیق نخواهد شد. زیرا عوامل مشخص شده در این قاعده خود دال بر رفتار نامناسب اعتباری شخص می باشد.
تسهیلات: افرادی که در دو ماه اخیر، یکی از وضعیت منفی های “معوق” یا “مشکوک الوصول” راداشته اند یا بیش از 90روز متوالی بدهی سررسید شده پرداخت نشده داشته اند، کمترین امتیاز ممکن را دریافت می کنند شخص می باشد.
چک برگشتی: افرادی که در حال حاضر چک برگشتی رفع سواثر نشده دارند، کمترین امتیاز ممکن رادریافت می کنند.
قوه قضاییه: افرادی که دارای محکوميت مالی با مجموع مبلغ بيش از 10ميليارد تومان و همچنین افراد معسر با مبلغ اعسار بيش از10ميليارد تومان باشند، خواهند گرفت و چنانچه شخص ورشکسته باشد، خواهد گرفت.
مالیات: افرادی که وارد مرحله وصول و اجراي سازمان امور مالياتی شده باشند، خواهند گرفت.
تعهد ارزی: افرادی که بیش از 30% تعهد ارزي رفع نشده داشته باشند، رتبه اعتباری را کاهش می دهند.
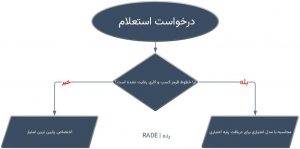
مجموعهای از قواعد وجود دارد که به آنها خط قرمز کسبوکاری گفته میشود و در بند قبلی به طور کامل توضیح داده شد. اگر فرد در این معیارها سابقهای داشته باشد، رتبه اعتبار سنجی او بهشدت کاهش خواهد یافت. در نمودار زیر، نمایی ساده از این موضوع ارائه شده است:
اقساط وامها و تسهیلات را سر موعد پرداخت کنید
فقط کد ملی و شماره تلفن همراهی که به نام خود شخص ثبت شده باشد کافی است. در صورتی که شماره موبایل متعلق به شخص دیگری باشد، امکان دریافت گزارش وجود نخواهد داشت.
5 سال گذشته.
بله، این را هم بدانید که اگر تسهیلاتی از سیستم بانکی دریافت نکرده باشید منجر به کاهش رتبه اعتباری شما نیز خواهد شد.
همان دوره پرداخت است. به عنوان مثال: ماهانه، 2ماهه، 3ماهه و غیره که در زمان دریافت تسهیلات برای مشتری بانک مشخص میشود.
اقساط یا ثابت است یا پلکانی. نحوه بازپرداخت اقساط در زمان دریافت تسهیلات برای مشتری بانک مشخص میشود.
آخرین تاریخی که در آن بانک اطلاعات بهروزشده مربوط به قرارداد را به شرکت اعتبارسنجی اعلام کرده است.
این یعنی موعد بازپرداخت اقساط رسیده است ولی مشتری بانک پرداخت نکرده است.
این یعنی موعد بازپرداخت اقساط مشتری بانک نرسیده است. در واقع نشاندهنده میزان بدهی باقیمانده مشتری بانک است.
سلام من هیچ کدام از استعلامات رو نمیتونم بگیرم میزنه خطا دوباره صفحه رو ریفرش کنید .
چون دسترسی غیر مجاز توسط افرادی به اطلاعاتم رو متوجه شدم میخوام ببینم در کجا و چطوری از اطلاعات فردی من سو استفاده میشه
ایا میشود بعدازخریدطلا ان روفروخت وپول ان روبه کارت خودمنتقل کرو؟
من 100 هزار تومن واریز کردم
بازم میگه موجودی نداری
و ب من استعلام حساب نمیده
جریانش جیه
این 100 تومن کحا رفته پس؟؟؟
به بخش پشتیبانی تیکت بزنید لطفا
برای گرفتن استعلام چهکارکنم
من وام بلو گرفته بودم پرداخت کردم و تراکنش حسابم هم بالا هست ولی وام جدید برام ثبت نمیشه چرا
سلام بنده مبلغ ۷میلیون به بانک مسکن بدهکار بودم ک البته فکر میکردم که اقساطم تمام شده وقتی رفتم برای برای فک رهن کارمند بانک بهم گفت بدهکاری ،خلاصه ۲هفته ای هست که بدهی رو صاف کردم و از فک رهن آزاد. کردم ،آیا فعلا به من وام تعلق مییگیره
من هیچ موقع بانکی ندارم و هیچ چک برگشتی تا به الان نداشتم چرا رتبه اعتباری من پایین است
سلام
من درخواست اعتبارسنجی را ثبت کردم . از کجا باید نتیجه اعتبارسنجی را بگیریم . ممنون میشم راهنمایی کنید.
من تمام اقساط بانکی خودم و یه ضمانتی که داشتم به روز کردم قسط عقب افتاده ندارم ولی بانک گفته نمیتونم ضامن بشم رتبه اعتباری پایینه باید چکار کنم
سلام.
گرفتن استعلام هزینه دارد؟
سلام
من نه ماه پیش ی چک برگشتی داشتم که سریعا پاکش کردم
و حسابم از اون موقع خیلی خوب کار کرده
ولی رتبه بنده از D3 تکون نمیخوره
هیچ قسط و بدهی هم ندارم
باید چکار کنم یا جایی برم برای اعتراض؟
سلام
اعتبار سنجی هرچند وقت بروز رسانی میشود
سلام
۱ ماه پیش قسط معوق توی بانک پاسارگاد داشتم تسویه کردم کلا واممو
ولی هنوز توی اعتبار سنجی نوشته 13تومن مانده بدهی و رتبه اعتباریم e3 شده
چرا بعد یک ماه از پرداخت هنوز بدهی دارم بااینکه از بانک پاسارگاد استعلام گرفتم چندبار گفتن مشکلی نداره وام تسویه شده
سلام، میخواستم بدونم آیا میشه رتبه اعتباری و تغییر داد، من چک برگشتی و قسط معوقم مربوط به سال 93 میباشد که کلا رفع سو و تسویه شده، لطفا راهنمایی کنید
بله، رتبه اعتباری قابل بهبود است. اگر چک برگشتی و اقساط معوق مربوط به سال ۱۳۹۳ بوده و از آن زمان رفع سوءاثر و تسویه کامل انجام شده، وضعیت فعلی شما لزوماً نباید مانند یک بدهی جاری و تسویهنشده در نظر گرفته شود.
با این حال، سابقه گذشته ممکن است همچنان در سوابق اعتبارسنجی وجود داشته باشد و در امتیاز اثر بگذارد. برای بهبود رتبه، مهمترین کار این است که در ادامه تمام اقساط و تعهدات را بهموقع پرداخت کنید و سابقه مثبت جدید بسازید.
سلام ببخشید یکی بهم گفت اگر اعتبار بندیکت aباشه 60تومن بهم میده بدم کلا برداری نیست بنظرتون ممنون میشم جوابمو بدبید
صرفاً داشتن رتبه A بهتنهایی چنین چیزی را تضمین نمیکند.
مبلغ و شرایط وام به بانک، نوع طرح، اعتبارسنجی و سایر شرایط همان تسهیلات بستگی دارد. رتبه اعتباری یکی از عوامل تصمیمگیری است، نه اینکه مثلاً هر فرد با رتبه A حتماً ۶۰ میلیون تومان وام بگیرد.
اگر اسم بانک یا طرحی که این پیشنهاد را دادهاند بگویید، میتوان دقیقتر بررسی کرد که واقعاً بدون ضامن و با چه شرایطی ۶۰ میلیون تومان پرداخت میکند.
آیا عدم پرداخت جرایم رانندگی هم جزو بدهی معوق در اعتبار سنجی محسوب میشود ؟
بله، بدهی مربوط به جرایم و خلافی رانندگی در اطلاعات مورد استفاده برای اعتبارسنجی قرار میگیرد. البته جریمه رانندگی با «بدهی معوق بانکی» یکی نیست و نباید این دو را یکسان دانست. در گزارش اعتبارسنجی نیز اطلاعات مربوط به بدهی خلافی خودرو جزو دادههای مورد استفاده در محاسبه امتیاز ذکر شده است.
به چه طریق باید فهمید که چه رتبه ی دارم
برای این که بدانید چه رتبه اعتباری دارید، باید گزارش اعتبارسنجی خود را دریافت کنید. در بخش اعتبارسنجی رده میتوانید گزارش اعتباریتان را دریافت کنید و امتیاز و رتبه اعتباری خود را ببینید. این گزارش علاوه بر رتبه، اطلاعاتی درباره سوابق تسهیلات، چکهای برگشتی و سایر موارد مؤثر بر اعتبارسنجی هم در اختیار شما قرار میدهد.
من مراحل و رفتم ولی جواب اعتبار سنجی نیومد
اگر مراحل اعتبارسنجی را کامل انجام دادهاید اما نتیجه برایتان نمایش داده نشده، لطفاً از طریق بخش پشتیبانی رده یک تیکت ثبت کنید تا کارشناسان وضعیت درخواست شما را بررسی و راهنمایی کنند.
برای گرفتن تحصیلات مشتری بایدسفته بدهدبه بانک؟
کسی که رتبه بالاداشته باشدچقدرتحصیلات بهش تعلق میگیره؟
داشتن رتبه اعتباری بالا بهتنهایی مشخص نمیکند چه مبلغی وام به فرد تعلق میگیرد. مبلغ وام و شرایط ضمانت به بانک و طرح تسهیلاتی بستگی دارد.
در مورد سفته هم نمیتوان بهصورت کلی گفت همه بانکها برای پرداخت تسهیلات سفته میگیرند؛ نوع تضمین ممکن است شامل سفته، ضامن، اعتبارسنجی یا ترکیبی از این موارد باشد.
اگر نام بانک یا طرح تسهیلاتی را بفرمایید، میتوان دقیقتر درباره مبلغ و نوع ضمانت آن راهنمایی کرد.
سلام کسی که محکومیت مالی شخصی داشته باسه هم توی اعتبارسنجی تاثیر گذار هست؟
بله. محکومیتهای مالی شخصی هم در اعتبارسنجی اثرگذار هستند. در گزارش اعتبارسنجی، وضعیت محکومیتهای مالی از طریق استعلام قوه قضائیه بررسی میشود و جزو اطلاعات مورد استفاده در محاسبه امتیاز اعتباری است.
باسلام یکهفته قبل سامانه مالی ازکی رتبه اعتباری ام را B1اعلام وتا۷۰۰میلیون تومان میتوانم ازبانکهاتسهیلات دریافت کنم .اماامروزبرای تجدیدگرفتن دسته چک بانک رفاه اعتبارسنجی ام بااطلاعات موجودکافی ندانسته است این مغایرت برای چیست درحالیکه چک برگشتی وبدهی به سیستم بانکی کشورندارم
این دو نتیجه لزوماً با هم مغایرتی ندارند؛ چون رتبه اعتباری و تصمیم بانک برای صدور یا تمدید دستهچک، الزاماً بر اساس یک معیار و یک تصمیم واحد انجام نمیشود.
ممکن است سامانه ازکی با توجه به اطلاعات موجود، رتبهB1 و سقف تسهیلات مشخصی را اعلام کند، اما بانک رفاه برای تجدید دستهچک علاوه بر رتبه اعتباری، اطلاعات و ضوابط اختصاصی مربوط به صدور دستهچک را هم بررسی کند.
بنابراین نداشتن چک برگشتی یا بدهی بانکی بهتنهایی به معنی تأیید قطعی درخواست دستهچک نیست. ضمن اینکه رتبهای که یک سامانه اعلام میکند، لزوماً به معنای تضمین دریافت تسهیلات یا تأیید سایر خدمات بانکی نیست.
سلام رتبهD2چیست
رتبهD2 نشاندهنده ریسک اعتباری بالاتر و سابقه بازپرداخت ضعیفتر نسبت به رتبههای بهتر است. برای این که دقیقاً متوجه شوید چه عواملی باعث شده رتبه شما D2 شود، میتوانید گزارش اعتبارسنجی خود را از رده دریافت کنید. در گزارش، علاوه بر امتیاز و رتبه اعتباری، عوامل و دلایل مؤثر بر امتیاز نیز نمایش داده میشود و میتوانید ببینید چه مواردی باعث کاهش رتبه شما شدهاند.
سلام ازشماخواهش میکنم این مشکل منوحل کنیداین دفعه هفتم هستش که درخواست تسهیلات کردم هیچی دریافت نکردم هربارهم به مبلغ هشتادتومن ازحساب برداشت شده ولی متاسفانه چیزی نگرفتم.من نمیدونم چطوراین پولهارو میخورندآقایی که اونجانشستی خوبیت نداره حرام است بقران.
اگر در دورهای بهدلیل اختلال یا تعطیلی بانک ملی نتوانستهاید اقساط را بهموقع پرداخت کنید و بعداً همه بدهیها را تسویه کردهاید، پرداخت بدهی باعث اصلاح وضعیت میشود، اما لزوماً رتبه اعتباری را بلافاصله به A برنمیگرداند. سابقه نحوه بازپرداخت تسهیلات در ارزیابی اعتباری اهمیت دارد.
برای اینکه دقیقاً مشخص شود چه چیزی باعث افت رتبه شما از A به B شده، پیشنهاد میکنم گزارش اعتبارسنجی خود را از رده دریافت کنید. در گزارش، دلایل مؤثر بر کاهش امتیاز مشخص میشود و میتوانید ببینید آیا اقساط معوق گذشته هنوز در امتیاز شما اثر دارند یا عامل دیگری باعث کاهش رتبه شده است.
ایاوام بصورت نقدی هست یاخرید
سلام
چرا اعتبار من از A به B رسیده
در زمان جنگ بانک ملی خراب بود و وام های من همه در بانک ملی بوده و اصلا نمی تونستم اقساط پرداخت کنم بعد که درست شد پرداخت کردم الان چه کاری باید انجام بدم و چقدر زمان لازم داره من به رتبه اعتباری a برسم
چکار کنیم رتبه اعتبارمان بالا برود
با پرداخت بهموقع اقساط و تعهدات، نداشتن چک برگشتی، تعیین تکلیف بدهیها و وضعیت مالیاتی میتوانید به بهبود رتبه اعتباری کمک کنید. همچنین گزارش اعتبارسنجیتان را از رده بگیرید تا ببینید دقیقاً چه عواملی باعث کاهش امتیاز شدهاند.
سلام دیروز اعتبار سنجی گرفتم ۵۰هزار تومان از کیف پولم برداشت کرده وقتی هم میخواهی کیف پول شارژ کنید جالبی این جا هست که کمتر ۵۰هزار تومن قبول نمیکنه
اگر مبلغی از کیف پولتان کسر شده یا درباره مبلغ شارژ و هزینه اعتبارسنجی ابهامی دارید، لطفاً در بخش پشتیبانی رده تیکت ثبت کنید تا موضوع بررسی شود.
عالی است
سلام لطفا صدای منو به آقای قاسم پور مدیر اعتبار سنجی برسونید بارها ایمیل زدم ولی جوابی دریافت نکردم . از طرف من بفرمایید جناب قاسم پور برا حفظ زندگی و آبرو و بچه هام و راه اندازی تولیدی به وام بزرگ نیاز دارم که نه ضامن دارم نه رتبه بالا . لطفاً با ارتقا رتبه بندهB1 ضمانت کنید بتونم خودم رو نجات بدم … امیدوارم تو این دنیای نامردی مفهوم ثحبتهام رو درک کرده باشید ممنونم از لطفتون پیشاپیش
سلام اعتبار سنجی بعدا از درخواست نیاز به واریزی 88000بود