قبل از گرفتن وام، دانستن مبلغ تسهیلات بهتنهایی کافی نیست. مهمتر این است که بدانید هر ماه چقدر باید قسط بدهید، در پایان دوره مجموعاً چه مبلغی بازپرداخت میکنید و چه مقدار از پرداخت شما مربوط به سود یا کارمزد وام است.
با ماشین حساب وام رده میتوانید مبلغ وام، نرخ سود و مدت بازپرداخت را وارد کنید و مبلغ تقریبی هر قسط، مجموع اقساط و سود یا هزینه وام را ببینید. این ابزار برای محاسبه انواع مختلف تسهیلات، از وامهای دارای اقساط مساوی گرفته تا قرضالحسنه، اقساط پلکانی و تسویه پیش از موعد کاربرد دارد.
محاسبه اقساط وام چگونه انجام میشود؟
مبلغ قسط وام به چند عامل اصلی بستگی دارد:
مبلغ وامی که دریافت میکنید
نرخ سود یا کارمزد تسهیلات
مدت بازپرداخت
تعداد اقساط
شیوه بازپرداخت و نوع قرارداد
در بیشتر وامهایی که اقساط ماهانه مساوی دارند، بخشی از هر قسط بابت بازپرداخت اصل وام و بخشی مربوط به سود تسهیلات است.
هرچه مدت بازپرداخت طولانیتر باشد، معمولاً مبلغ هر قسط کمتر میشود؛ اما طولانی شدن دوره بازپرداخت میتواند باعث افزایش مجموع مبلغی شود که در پایان به بانک پرداخت میکنید.
ماشین حساب وام رده این محاسبات را بهصورت خودکار انجام میدهد و نیازی نیست فرمولهای پیچیده بانکی را خودتان محاسبه کنید.
برای محاسبه قسط وام چه اطلاعاتی لازم است؟
برای محاسبه اقساط معمولاً باید سه اطلاعات اصلی را وارد کنید:
مبلغ وام
اصل مبلغ تسهیلاتی است که قرار است از بانک یا مؤسسه مالی دریافت کنید.
نرخ سود سالانه
درصدی است که در شرایط یا قرارداد تسهیلات اعلام میشود. نرخ سود تأثیر مستقیمی روی مبلغ اقساط و مجموع هزینه وام دارد.
مدت یا تعداد اقساط
مدتی است که برای بازپرداخت وام فرصت دارید. برای مثال ممکن است وامی ۱۲، ۲۴، ۳۶، ۴۸ یا ۶۰ ماهه باشد.
پس از وارد کردن این اطلاعات، ماشین حساب میتواند مبلغ تقریبی هر قسط و مجموع پرداختی شما را نمایش دهد.
فرمول محاسبه قسط وام بانکی چیست؟
برای وامهایی با اقساط مساوی، محاسبه مبلغ قسط صرفاً با تقسیم اصل وام بر تعداد ماهها انجام نمیشود؛ زیرا سود تسهیلات نیز باید در محاسبه در نظر گرفته شود.
بهطور کلی در محاسبه قسط، اصل وام، نرخ سود دورهای و تعداد اقساط وارد فرمول بازپرداخت میشوند تا مبلغ ثابت هر قسط مشخص شود.
به همین دلیل دو وام با مبلغ یکسان ممکن است به دلیل تفاوت در نرخ سود یا تعداد اقساط، مبلغ قسط و مجموع بازپرداخت کاملاً متفاوتی داشته باشند.
اگر نمیخواهید این محاسبات را دستی انجام دهید، کافی است مبلغ وام، درصد سود و تعداد اقساط را در ماشین حساب بالای همین صفحه وارد کنید.
برای گرفتن استعلام تسهیلات خودتان یا هر کس دیگری، تنها کافی است کد ملی و شماره همراه را به خاطر داشته باشید. تنها با داشتن کد ملی و شماره موبایل میتوانید وارد سرویس استعلام تسهیلات رده شوید و اطلاعات تسهیلات در جریان، بدهیهای بانکی یا اقساط پرداخت نشده را بگیرید.
سود وام چگونه محاسبه میشود؟
یکی از مهمترین اعدادی که قبل از دریافت وام باید بررسی کنید، مجموع سود وام است.
مبلغ وامی که دریافت میکنید با مجموع پولی که در پایان دوره به بانک بازمیگردانید یکسان نیست. تفاوت این دو مبلغ، در سادهترین حالت، نشان میدهد چه میزان هزینه بابت استفاده از تسهیلات پرداخت کردهاید.
برای مقایسه وامها بهتر است فقط نرخ سود اسمی را نبینید و این سه عدد را در کنار هم بررسی کنید:
مبلغ قسط ماهانه
مجموع اقساط پرداختی
مجموع سود یا کارمزد
در بسیاری از مواقع بررسی جمع کل پرداختی، تصویر واضحتری از هزینه واقعی وام نسبت به نگاه کردن صرف به درصد سود میدهد.
سود کل وام با مبلغ هر قسط چه تفاوتی دارد؟
مبلغ قسط، پولی است که در هر نوبت بازپرداخت میکنید. اما سود کل نشان میدهد علاوه بر اصل پولی که از بانک گرفتهاید، در کل دوره چه مبلغی بابت استفاده از تسهیلات پرداخت خواهید کرد.
بنابراین ممکن است دو وام قسط ماهانه نزدیک به هم داشته باشند، اما به دلیل تفاوت در تعداد اقساط، هزینه نهایی آنها یکسان نباشد.
برای انتخاب وام مناسب، هر دو عدد را بررسی کنید.
آیا مبلغ محاسبهشده با قسط اعلامی بانک دقیقاً یکسان است؟
ماشین حساب وام برای برآورد و مقایسه تسهیلات کاربرد دارد. مبلغ نهایی قرارداد ممکن است به دلایلی با محاسبه آنلاین کمی متفاوت باشد.
مواردی مانند:
نوع عقد بانکی
تاریخ پرداخت وام
تاریخ اولین قسط
فاصله بین پرداخت و اولین سررسید
نحوه گرد کردن ارقام
کارمزدها و هزینههای مرتبط
شرایط اختصاصی طرح تسهیلات
میتوانند روی مبلغ نهایی اثر بگذارند.
بنابراین نتیجه ماشین حساب را برای تخمین هزینه و مقایسه وامها استفاده کنید و پیش از امضای قرارداد، جدول بازپرداخت رسمی بانک را نیز بررسی کنید.
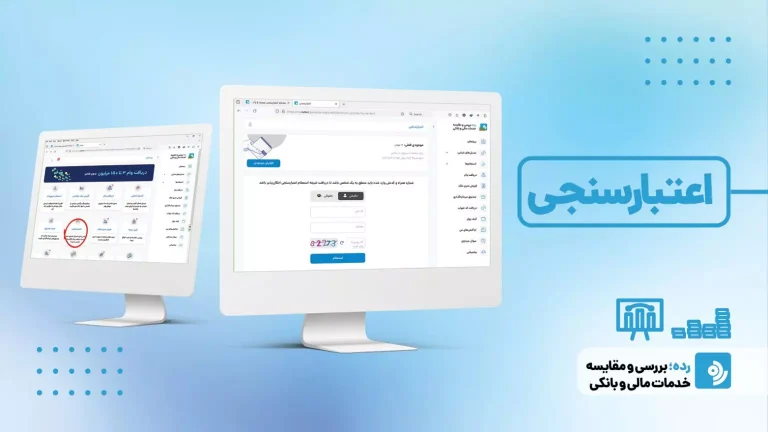
اولین مدرکسی که باید موقع درخواست وام ارائه کنید گزارش اعتبار سنجی است. شما با ثبتنام و عضویت در رده میتوانید نتیجه مراودات مالیتان در بانکها و مؤسسات مالی را بسنجید و اطلاعات مربوط به حسابها و سطح اعتباریتان را به صورت تصویری و PDF در اختیار داشته باشید.
چرا مبلغ قسط دو وام با نرخ سود یکسان متفاوت است؟
یکسان بودن درصد سود به این معنا نیست که دو وام حتماً هزینه یکسانی دارند.
فرض کنید دو بانک وامی با نرخ سود مشابه ارائه میکنند. اگر یکی از آنها دوره بازپرداخت ۲۴ ماهه و دیگری بازپرداخت ۴۸ ماهه داشته باشد، مبلغ قسط و مجموع پرداختی آنها متفاوت خواهد بود.
علاوه بر تعداد اقساط، عواملی مانند نوع قرارداد، فاصله پرداخت وام تا اولین قسط و شیوه محاسبه نیز میتوانند نتیجه نهایی را تغییر دهند.
به همین دلیل هنگام مقایسه وامها فقط درصد سود را ملاک قرار ندهید.
محاسبه وام قرضالحسنه
وام قرضالحسنه با وامهای دارای سود معمول بانکی تفاوت دارد. در این نوع تسهیلات بهجای نرخ سود متعارف، ممکن است از مشتری کارمزد دریافت شود.
بسته به بانک و طرح تسهیلاتی، وامهای قرضالحسنه میتوانند با کارمزدهای متفاوت ارائه شوند و در بسیاری از طرحهای بانکی کارمزد در محدوده صفر تا ۴ درصد قرار دارد.
برای محاسبه وام قرضالحسنه در ماشین حساب رده، گزینه مربوط به «قرضالحسنه» را انتخاب کنید و مبلغ وام، میزان کارمزد و تعداد اقساط را وارد کنید.
نکته مهم این است که روش محاسبه قرضالحسنه را نباید با محاسبه وامهای دارای نرخ سود عادی یکسان در نظر گرفت.
آیا کارمزد ۴ درصد وام قرضالحسنه یعنی سالانه ۴ درصد سود؟
لزومی ندارد نتیجه محاسبه کارمزد قرضالحسنه را با سود یک وام عادی دارای نرخ ۴ درصد یکسان بدانید.
شیوه محاسبه کارمزد در قراردادهای قرضالحسنه میتواند با محاسبه سود تسهیلات عادی متفاوت باشد. به همین دلیل اگر قصد مقایسه یک وام قرضالحسنه با یک وام عادی را دارید، بهتر است بهجای مقایسه صرف درصدها، جمع کل مبلغ بازپرداختی را مقایسه کنید.
اقساط پلکانی وام چیست؟
در بیشتر وامها مبلغ تمام اقساط یکسان است، اما برخی تسهیلات با اقساط پلکانی بازپرداخت میشوند.
در این روش مبلغ قسط در دورههای مشخص افزایش پیدا میکند. برای مثال ممکن است مبلغ اقساط سال اول کمتر باشد و در سالهای بعد درصد مشخصی افزایش پیدا کند.
هدف از این شیوه میتواند کاهش فشار بازپرداخت در ابتدای دوره و انتقال بخشی از مبلغ اقساط به سالهای بعد باشد.
در ماشین حساب وام رده میتوانید پارامترهای مربوط به اقساط پلکانی، از جمله دوره تغییر قسط و درصد افزایش هر پله را وارد کنید و روند بازپرداخت را قبل از گرفتن وام ببینید.
وام با قسط ثابت بهتر است یا پلکانی؟
پاسخ به شرایط مالی شما بستگی دارد.
اقساط ثابت باعث میشود مبلغ پرداختی ماهانه از ابتدا مشخص باشد و برنامهریزی مالی سادهتری داشته باشید.
در اقساط پلکانی معمولاً پرداختهای ابتدایی سبکتر هستند، اما مبلغ قسط در مراحل بعد افزایش پیدا میکند.
اگر انتظار دارید درآمد شما در سالهای آینده بیشتر شود، ساختار پلکانی ممکن است قابل مدیریت باشد. اما قبل از انتخاب چنین وامی باید مطمئن شوید توان پرداخت اقساط بزرگتر سالهای بعد را خواهید داشت.
تسویه وام قبل از موعد چگونه محاسبه میشود؟
گاهی ممکن است بعد از پرداخت چند قسط تصمیم بگیرید باقیمانده بدهی خود را یکجا تسویه کنید.
در چنین شرایطی مبلغ تسویه لزوماً برابر با مجموع ساده تمام اقساط باقیمانده نیست. بسته به نوع قرارداد و مقررات مربوط به تسهیلات، ممکن است بخشی از سود مربوط به مدت باقیمانده مشمول تخفیف شود.
در ماشین حساب رده میتوانید از گزینه تسویه پیش از موعد برای برآورد مانده قابل تسویه استفاده کنید.
با وارد کردن مشخصات وام و تعداد اقساطی که تاکنون پرداخت کردهاید، میتوانید برآوردی از وضعیت باقیمانده بدهی داشته باشید.
نکته: مبلغ نمایشدادهشده در ماشین حساب تقریبی است. برای دریافت عدد قطعی تسویه پیش از موعد باید از بانک یا مؤسسه اعتباری ارائهدهنده وام استعلام بگیرید.
آیا با تسویه زودتر وام، سود کمتری میدهیم؟
در برخی قراردادهای تسهیلاتی، بازپرداخت تمام یا بخشی از بدهی پیش از سررسید میتواند باعث اعمال تخفیف نسبت به سود مدت باقیمانده شود.
اما میزان این تخفیف برای همه وامها و قراردادها یکسان نیست و به نوع عقد، شرایط قرارداد و مقررات مربوط به همان تسهیلات بستگی دارد.
بنابراین اگر پول لازم برای تسویه زودهنگام وام را دارید، قبل از پرداخت از بانک بخواهید مبلغ تسویه قطعی و میزان تخفیف احتمالی را اعلام کند.
وام تکقسطی چیست؟
وام یا تسهیلات تکقسطی نوعی تسهیلات است که در آن مشتری مبلغ وام را دریافت میکند و بهجای پرداخت اقساط ماهانه، اصل و سود بدهی را در یک تاریخ مشخص بهصورت یکجا به بانک بازمیگرداند.
این نوع تسهیلات بیشتر برای دورههای کوتاهمدت کاربرد دارد و شیوه محاسبه مدت استفاده از پول در تعیین سود آن اهمیت زیادی دارد.
نحوه محاسبه سود وام تکقسطی
بانک مرکزی در سال ۱۴۰۴ روش محاسبه سود تسهیلات کوتاهمدت تکقسطی را برای شبکه بانکی شفاف کرد تا یک روز سود اضافه از مشتری دریافت نشود.
در بررسیهای نظارتی مشخص شده بود که برخی بانکها در محاسبه مدت تسهیلات، هم روز پرداخت وام و هم روز سررسید را محاسبه میکردند و به این ترتیب یک روز بیشتر از مدت واقعی استفاده از تسهیلات، سود دریافت میشد.
طبق ضابطه ابلاغشده:
روز پرداخت تسهیلات، یعنی روزی که مبلغ به حساب مشتری واریز میشود، در مدت محاسبه سود قرار میگیرد.
اگر مشتری در روز سررسید بدهی خود را پرداخت کند، روز سررسید نباید دوباره در محاسبه سود لحاظ شود.
یعنی اگر وام در روز اول دوره پرداخت شده و در روز تعیینشده سررسید تسویه شود، بانک نباید هر دو انتهای دوره را به شکلی محاسبه کند که یک روز سود اضافه ایجاد شود.
اگر وام تکقسطی در سررسید پرداخت نشود چه میشود؟
اگر بدهی در تاریخ سررسید تسویه نشود، موضوع وجه التزام تأخیر تأدیه دین مطرح میشود.
بر اساس ضابطه اعلامشده بانک مرکزی، در صورت عدم بازپرداخت در سررسید، روز سررسید در محاسبه مدت تأخیر لحاظ میشود؛ اما روزی که بدهی نهایتاً وصول میشود نباید یک روز اضافه در محاسبه وجه التزام منظور شود.
هدف این مقررات جلوگیری از دریافت سود یا وجه التزام اضافه ناشی از شیوه نادرست شمارش روزهای ابتدا و انتهای دوره است.
نرخ سود وام را چگونه محاسبه کنیم؟
گاهی مبلغ وام، تعداد اقساط و مبلغ هر قسط را میدانید، اما نرخ سود واقعی اعلامشده برایتان مشخص نیست.
در این شرایط میتوان با استفاده از اطلاعات بازپرداخت، نرخ تقریبی تسهیلات را محاسبه کرد.
در بخش محاسبه نرخ سود ماشین حساب وام رده میتوانید اطلاعات تسهیلات را وارد کنید تا نرخ تقریبی متناظر با اقساط مشخص شود.
این امکان بهخصوص زمانی کاربرد دارد که میخواهید دو پیشنهاد وام را با یکدیگر مقایسه کنید.
نرخ سود اسمی با هزینه واقعی وام چه تفاوتی دارد؟
درصد سود اعلامی بانک همیشه تمام هزینهای را که برای گرفتن وام متحمل میشوید نشان نمیدهد.
ممکن است دریافت یک تسهیلات مستلزم هزینههایی مانند تشکیل پرونده، خدمات جانبی یا شرایط خاصی مانند مسدود شدن بخشی از پول باشد.
اگر برای دریافت وام مجبور باشید بخشی از سرمایه خود را برای مدتی مسدود کنید، مبلغی که عملاً در اختیار شما قرار میگیرد کمتر از رقم اسمی وام خواهد بود.
بنابراین هنگام مقایسه چند وام، به این سؤال پاسخ دهید:
واقعاً چقدر پول در اختیار من قرار میگیرد و در نهایت چقدر باید پس بدهم؟
چطور دو وام را با هم مقایسه کنیم؟
برای مقایسه تسهیلات فقط به عبارت «سود کمتر» یا «قسط کمتر» اکتفا نکنید.
حداقل این موارد را کنار یکدیگر قرار دهید:
مبلغ اسمی وام
مبلغ خالصی که واقعاً دریافت میکنید
نرخ سود یا کارمزد
مبلغ هر قسط
تعداد اقساط
مدت بازپرداخت
مجموع کل اقساط
مجموع سود یا کارمزد
هزینههای جانبی
شرایط ضمانت و وثیقه
امکان یا شرایط تسویه پیش از موعد
ممکن است یک وام قسط ماهانه کمتری داشته باشد، اما به دلیل دوره بازپرداخت طولانیتر، در پایان مبلغ بیشتری پرداخت کنید.
برعکس، وامی با قسط بالاتر ممکن است زودتر تمام شود و هزینه نهایی کمتری داشته باشد.
وام فوری وامی است که بانکها در شرایط خاص و در زمان کوتاهی (۲ تا ۳ روز کاری) به متقاضیان پرداخت میکنند.
اگر یک قسط را دیر پرداخت کنیم چه میشود؟
عدم پرداخت قسط در موعد مقرر میتواند علاوه بر ایجاد بدهی سررسیدشده، باعث اعمال وجه التزام طبق شرایط قرارداد شود.
تأخیر در انجام تعهدات بانکی همچنین میتواند در سوابق اعتباری شما ثبت شود و روی ارزیابیهای اعتباری بعدی تأثیر بگذارد.
اگر میدانید در پرداخت یکی از اقساط مشکل خواهید داشت، بهتر است پیش از طولانی شدن بدهی، شرایط قرارداد و راههای تسویه را از بانک بررسی کنید.
بهترین مدت بازپرداخت وام چقدر است؟
یک مدت بازپرداخت مناسب برای همه وجود ندارد.
دوره کوتاهتر معمولاً به معنای اقساط بزرگتر و پایان سریعتر بدهی است. دوره بلندتر قسط را سبکتر میکند، اما شما مدت بیشتری درگیر بازپرداخت خواهید بود و ممکن است مجموع هزینه افزایش پیدا کند.
بهتر است مبلغ قسط را طوری انتخاب کنید که بعد از پرداخت هزینههای ضروری زندگی، امکان پرداخت منظم آن را داشته باشید.
وامی که قسط آن از توان مالی شما بالاتر باشد، حتی اگر روی کاغذ شرایط خوبی داشته باشد، میتواند ریسک تأخیر و بدهی معوق را افزایش دهد.